Il conto alla rovescia è iniziato. Entro il 7 giugno 2026, l’Italia dovrà recepire la Direttiva UE 2023/970 sulla trasparenza retributiva. Non si tratta di un semplice aggiornamento normativo, ma di una rivoluzione nella gestione del personale che impone un cambio di paradigma immediato.
Aspettare non è una strategia. Per le aziende, soprattutto le PMI, il tempo per prepararsi è adesso, perché molte non sono ancora pronte ad affrontare questo cambiamento in modo strutturato. C’è chi subirà il cambiamento e chi lo guiderà. La differenza sta tutta nelle azioni che compirai oggi. Continua a leggere per scoprire quali sono.
Il contesto: numeri e scadenze da non Ignorare
La Direttiva UE 2023/970 nasce per un motivo preciso: aggredire una disparità strutturale con dati allarmanti. Se in Europa le donne guadagnano in media il 12% in meno all’ora rispetto agli uomini, in Italia il divario a parità di mansione può toccare il 20% e si aggrava drasticamente per le lavoratrici laureate.
Per invertire la rotta, la normativa non usa mezzi termini e impone obblighi chiari:
- Pubblicazione del range retributivo negli annunci di lavoro, sia per candidati esterni che interni.
- Stop alla richiesta di informazioni sulle retribuzioni passate dei candidati. La negoziazione riparte da zero, senza che lo stipendio precedente diventi un’ancora.
- Garanzia ai lavoratori del diritto di conoscere i livelli retributivi medi, ripartiti per genere, per lo stesso lavoro o lavoro di pari valore.
- Rimozione di clausole contrattuali che vietano ai dipendenti di parlare del proprio stipendio.
Non solo HR: l’impatto reale su processi e finance
Chi pensa che la trasparenza salariale sia solo una questione per le Risorse Umane, sta commettendo un grave errore di valutazione. L’adeguamento alla direttiva è un progetto che attraversa, e scuote, l’intera organizzazione. Non si tratta di applicare l’ennesima regola, ma di ridisegnare processi fondamentali:
- Le Risorse Umane dovranno rivedere i criteri di valutazione e i sistemi premianti.
- L’area Legal dovrà gestire le richieste di informazioni ed eventuali contenziosi.
- La Comunicazione interna e le Relazioni Sindacali dovranno perfezionare il modo in cui si parla di retribuzione e coinvolgere le rappresentanze.
- Il personale IT dovrà gestire la raccolta e l’elaborazione dei dati per monitorare le criticità.
Dal punto di vista finanziario, l’inazione non è un’opzione. Le inadempienze possono portare a sanzioni pesanti, calcolate sul fatturato o sulla massa salariale complessiva. A questo si aggiunge un’implicazione legale decisiva: l’inversione dell’onere della prova. In caso di controversia, spetterà all’azienda dimostrare di non aver discriminato.
La soluzione: da obbligo a Leva Strategica
Il rischio maggiore è il “conformismo difensivo”: limitarsi agli adempimenti formali senza un reale impatto sui processi, generando solo burocrazia e sfiducia. La vera soluzione è agire in modo strategico, usando la direttiva come leva per costruire una cultura aziendale fondata su equità e merito.
L’istruzione, formazione, competenze, grado di impegno e responsabilità connessi ai ruoli costituiscono l’insieme di criteri oggettivi che un’azienda deve considerare nell’identificare e comparare il lavoro di pari valore.
Le soluzioni richiederanno quindi un’analisi organizzativa interna basata su criteri oggettivi e neutri, come competenze, impegno, responsabilità e condizioni di lavoro. La strategia si sviluppa in quattro passaggi chiave:
- Aggiornare le policy aziendali e dei contratti individuali, anche per integrare la dimensione della trasparenza;
- Definire criteri oggettivi e neutri per identificare e comparare il lavoro di pari valore, migliorando i processi HR;
- Mappare le retribuzioni attuali e ottimizzare i processi di selezione, promozione e attribuzione dei premi;
Strutturare una reportistica periodica chiara i dati e gli esiti di azioni implementate per ridurre il divario.
I Vantaggi: un investimento, non un costo
Le potenzialità di un approccio proattivo non sono solo organizzative, ma anche economico-finanziarie. Affrontare la trasparenza in modo proattivo non è un costo, ma un investimento con ritorni tangibili e misurabili.
- Employer Branding: Attira le nuove generazioni e trattiene i migliori talenti, sempre più attenti a valori come equità e inclusione.
- Aumento di Engagement e Retention: Dipendenti che si sentono valorizzati sono più motivati e leali.
- Riduzione dei Rischi: Limita i pericoli reputazionali e legali legati a possibili discriminazioni.
- Accesso a Incentivi: In Italia, un impegno concreto sulla parità di genere, come la certificazione UNI/PdR 125:2022, permette già oggi di accedere a sgravi contributivi e a punteggi premianti negli appalti pubblici
L’impatto, però, va oltre i cancelli dell’azienda. Colmare il divario retributivo stimola l’intera economia. Le stime della stessa UE sono chiare: ridurre il gender pay gap di un solo punto percentuale può generare un aumento del Prodotto Interno Lordo dello 0,1%[1].
[1] COMMISSION STAFF WORKING DOCUMENT IMPACT ASSESSMENT, SWD/2021/41 final, “Accompanying the document Proposal for a DIRECTIVE OF THE EUROPEAN PARLIAMENT AND OF THE COUNCIL to strengthen the application of the principle of equal pay for equal work or work of equal value between men and women through pay transparency and enforcement mechanisms”
Trasforma l’obbligo in opportunità con noi
Le scadenze da cerchiare in rosso sono note:
- 7 giugno 2026: Termine del recepimento della Direttiva in diritto nazionale
- 7 giugno 2027: Scatta il primo obbligo di report retributivo per le aziende con 150-249 dipendenti (ogni 3 anni) e per aziende con oltre 250 dipendenti (ogni anno).
La trasparenza retributiva rappresenta un passaggio importante verso una maggiore equità nei luoghi di lavoro, e le aziende oggi hanno di fronte un bivio: subire il cambiamento, rischiando un aumento del carico burocratico e di conflitti interni, oppure guidarlo, cogliendo l’opportunità di diventare un’organizzazione più attrattiva e competitiva.
Affrontare questa transizione richiede una visione strategica. Noi di Baker Tilly Hidra sb ti accompagniamo nell’analisi dei processi, nella definizione di piani d’azione concreti e nel percorso verso la certificazione Uni/PdR 125, per trasformare l’obbligo di domani nel tuo vantaggio competitivo di oggi.
Perché parlare di sostenibilità anche senza obblighi di legge
Nonostante il rinvio dell’applicazione della CSRD e della CSDDD per alcune aziende, la sostenibilità rimane una leva strategica cruciale. In un contesto normativo in evoluzione, emerge la necessità per le aziende di strutturarsi comunque per rispondere alle richieste di trasparenza da parte di investitori, banche e stakeholder. Ed è proprio in questa fase che strumenti alternativi agli ESRS, come il Voluntary SME Standard (VSME), possono fare la differenza.
Cos’è il Voluntary SME Standard e chi può adottarlo
Il Voluntary SME Standard è un insieme di standard volontari per la rendicontazione ESG sviluppato dall’EFRAG (European Financial Reporting Advisory Group). Sebbene inizialmente pensato per le piccole e medie imprese, il VSME è utilizzabile da qualsiasi organizzazione che voglia avviare un percorso di rendicontazione di sostenibilità in maniera proporzionata, trasparente e accessibile. Il loro obiettivo principale è offrire un modo semplice, standard e proporzionato alle dimensioni dell’azienda per raccogliere i dati sui temi ESG (ambiente, social e governance). Concepiti come standard per micro, piccole e medie imprese, i VSME hanno guadagnato attenzione in seguito alla proposta Omnibus, la quale potrebbe esentare le aziende con meno di 1000 dipendenti dall’obbligo di redigere un bilancio di sostenibilità utilizzando gli ESRS.
Chi può adottare il VSME
Qualsiasi azienda che intende strutturare un processo di raccolta dati ESG secondo criteri riconosciuti a livello europeo, senza necessariamente rientrare tra i soggetti obbligati dalla CSRD. Il VSME è particolarmente utile per realtà medio-grandi che vogliono:
- anticipare o integrare i requisiti normativi
- uniformare le risposte ai questionari ESG di stakeholder e istituzioni
- rafforzare la propria governance e credibilità in ambito sostenibilità
- comunicare il proprio impegno in modo semplice ma solido
Cosa cambia rispetto agli ESRS
Il VSME è allineato ai principi della CSRD e degli ESRS, ma si distingue per un elevato livello di semplificazione. Due sono gli aspetti principali che lo caratterizzano:
- Gli obblighi di informativa sono fortemente ridotti. Il VSME è strutturato in due moduli, uno base obbligatorio e uno con richieste aggiuntive, per un totale di 98 data point rispetto ai 1.140 posti dagli ESRS (con una riduzione del 91%). Comprende informazioni generali dell’azienda rendicontante, oltre alle informazioni ambientali, sociali e governance maggiormente richieste dai framework europei (come il Pillar 3 e l’SDFR).
- Nel VSME manca la doppia materialità. Le informazioni da fornirsi, applicando gli standard volontari, sono solo quelle richieste dagli obblighi di informativa applicabili alla realtà aziendale (principio del “if applicable”). Non è così richiesto procedere con la valutazione di impatti, rischi e opportunità per compilare l’analisi di materiale d’impatto e finanziaria.
- Nessuna assurance esterna richiesta: un vantaggio significativo in termini di tempo e costi.
Un framework utile anche per aziende di dimensioni medio-grandi
Anche aziende strutturate che potrebbero essere esonerate dagli obblighi ESRS secondo la proposta Omnibus, trovano nel VSME un’opportunità per mantenere un presidio attivo sul tema ESG. L’approccio modulare e interoperabile consente di integrare facilmente le informazioni raccolte in framework più complessi o proseguire con ulteriori livelli di rendicontazione, inclusa l’analisi di doppia materialità, quando necessario.
VSME come leva strategica per investitori e stakeholder
Adottare uno standard riconosciuto consente di rispondere in modo efficace alle richieste crescenti di trasparenza e accountability. Il VSME offre una base dati solida e comparabile, utile per accedere più facilmente a finanziamenti, bandi e partnership orientate alla sostenibilità. Inoltre, la raccolta regolare di dati ESG migliora l’agilità aziendale nell’affrontare i cambiamenti normativi e di mercato.
Come iniziare: strumenti e supporto per integrare i VSME
Baker Tilly Hidra SB supporta le aziende nell’implementazione dei Voluntary SME Standards attraverso un approccio flessibile, calibrato sulle esigenze e sulla struttura organizzativa. Grazie alla nostra esperienza, trasformiamo la rendicontazione in un processo chiaro, strategico e sostenibile.
Vuoi capire se il VSME è adatto alla tua azienda? Contattaci: possiamo aiutarti a trovare la strada più adatta per raccontare e valorizzare il tuo impegno ESG.
Con l’aggravarsi della crisi climatica globale, i quadri normativi stanno diventando più stringenti per garantire azioni concrete contro l’impatto ambientale aziendale.
Tra le normative emergenti spicca la Corporate Sustainability Reporting Directive (CSRD) dell’Unione Europea. Entro il 2027, questa direttiva obbligherà le aziende a rendicontare in modo completo la propria impronta carbonica, includendo tutti gli ambiti: Scope 1, Scope 2 e Scope 3.
Questa svolta normativa non si limita alla trasparenza, ma rappresenta una spinta decisiva verso strategie di decarbonizzazione efficaci e pratiche sostenibili. Vediamo nel dettaglio:
- Cosa prevede la CSRD per le aziende?
- Perché calcolare l’impronta carbonica è cruciale
- Life Cycle Assessment (LCA): il valore dell’ecodesign
- Dal carbon tunnel vision alla sostenibilità olistica
- Sfide e opportunità nella rendicontazione delle emissioni Scope 3
- Gli strumenti digitali per soddisfare la CSRD
- Prepararsi al 2027 con azioni mirate
Cosa prevede la CSRD per le aziende?
La CSRD amplia la precedente Direttiva sulla Rendicontazione Non Finanziaria (NFRD), estendendo il numero di aziende coinvolte e introducendo standard più rigorosi.
Secondo i nuovi requisiti, le organizzazioni devono conformarsi agli European Sustainability Reporting Standards (ESRS) e rendicontare le emissioni di gas serra (GHG) suddivise in tre categorie:
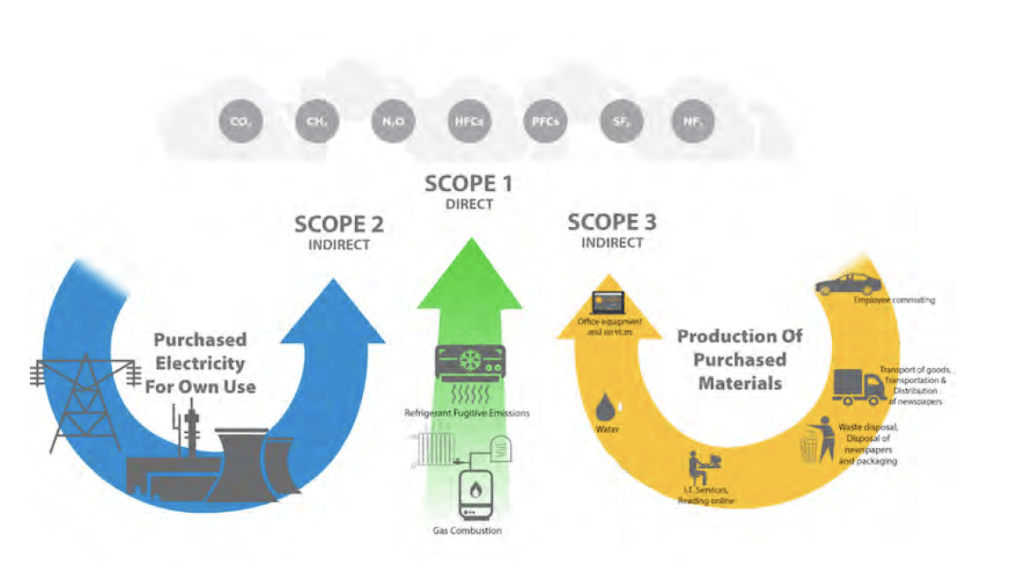
- Scope 1: Emissioni dirette da fonti possedute o controllate, come veicoli aziendali o impianti di combustione.
- Scope 2: Emissioni indirette dalla generazione di energia acquistata (elettricità, riscaldamento, raffreddamento).
- Scope 3: Emissioni indirette lungo l’intera catena del valore, inclusi fornitori, trasporti, viaggi di lavoro, rifiuti e utilizzo dei prodotti venduti.

Perché calcolare l’impronta carbonica è cruciale
Un’analisi completa dell’impronta carbonica è il primo passo per una strategia di decarbonizzazione efficace. Le emissioni Scope 3, spesso trascurate per la loro complessità, possono rappresentare fino al 90% delle emissioni totali di un’azienda.
I benefici di una misurazione accurata includono:
- Definizione di obiettivi scientifici: Allinearsi agli accordi internazionali sul clima, come il limite di aumento della temperatura globale a 1,5°C.
- Miglioramento dell’efficienza: Individuare inefficienze e ottimizzare processi e catene di fornitura.
- Fiducia degli stakeholder: Dimostrare trasparenza a investitori, clienti e autorità di regolamentazione.
Life Cycle Assessment (LCA): il valore dell’ecodesign
L’ecodesign punta a progettare prodotti con un impatto ambientale minimo lungo l’intero ciclo di vita. Attraverso strumenti come il Life Cycle Assessment (LCA), le aziende possono valutare e ridurre l’impronta ambientale di un prodotto, dall’estrazione delle materie prime fino allo smaltimento.
I vantaggi del LCA includono:
- Evitare la carbon tunnel vision: Misurare impatti ambientali oltre la CO₂, come consumo idrico e perdita di biodiversità.
- Ripensare materiali e processi: Sviluppare prodotti più sostenibili, utilizzando materiali riciclabili o biodegradabili.
- Collaborare lungo la catena del valore: Coinvolgere fornitori e partner nella riduzione delle emissioni.
Dal carbon tunnel vision alla sostenibilità olistica
Concentrarsi esclusivamente sulla CO₂ può far perdere di vista altre problematiche ambientali, come:
- Eutrofizzazione: Il deflusso di nutrienti che degrada corsi d’acqua.
- Depauperamento delle risorse: L’uso eccessivo di materiali finiti come minerali e combustibili fossili.
- Tossicità per l’uomo: Effetti dannosi delle emissioni sulla salute.
Un approccio olistico consente alle aziende di sviluppare strategie bilanciate che affrontano sia le emissioni che le sfide ecologiche più ampie.
Sfide e opportunità nella rendicontazione delle emissioni Scope 3
La rendicontazione dello Scope 3 rappresenta una delle sfide maggiori per le aziende, ma anche una grande opportunità.
Sfide principali:
- Complessità nella raccolta dei dati lungo la catena di fornitura.
- Necessità di coinvolgere fornitori e partner commerciali.
Opportunità:
- Collaborazione con i fornitori: Favorisce l’adozione di pratiche sostenibili.
- Differenziazione sul mercato: Le aziende che rendicontano in modo completo possono posizionarsi come leader nella sostenibilità.
- Anticipazione delle normative: Prepararsi alle future regolamentazioni offre un vantaggio competitivo.
Gli strumenti digitali per soddisfare la CSRD
Per rispettare i requisiti della CSRD, le aziende possono adottare software di contabilità del carbonio e piattaforme LCA che semplificano la raccolta e l’analisi dei dati.
Funzionalità chiave degli strumenti digitali
- Raccolta automatizzata dei dati.
- Analisi predittive per simulare strategie di decarbonizzazione.
- Generazione di report conformi agli standard ESRS.
Prepararsi al 2027 con azioni mirate
La CSRD rappresenta una svolta epocale per la sostenibilità aziendale. Adottare un approccio olistico che integri la misurazione completa dell’impronta carbonica, il Life Cycle Assessment e strategie di decarbonizzazione è essenziale per conformarsi ai nuovi requisiti e guidare l’innovazione.
I passi chiave per prepararsi includono:
- Mappare la catena del valore: Misurare emissioni su tutti gli ambiti.
- Formazione e strumenti: Dotare i team delle competenze e tecnologie necessarie.
- Coinvolgere gli stakeholder: Favorire la collaborazione con fornitori e dipartimenti interni.
Il momento di agire è ora! per rispettare le normative, migliorare la resilienza aziendale e contribuire a un futuro sostenibile per tutti.
Negli ultimi anni, l’attenzione verso la sostenibilità e la responsabilità sociale delle imprese è cresciuta esponenzialmente. Questa tendenza è stata accompagnata da un’evoluzione delle normative e degli standard di reporting. Tra gli strumenti principali per monitorare e comunicare le performance ambientali, sociali e di governance, cosiddette ESG delle aziende, spiccano il bilancio di sostenibilità e la Corporate Sustainability Reporting Directive (CSRD).
Cos’è il bilancio di sostenibilità?
Il bilancio di sostenibilità è un documento attraverso il quale le imprese comunicano ai loro stakeholder le performance e gli impatti in ambito ambientale, sociale ed economico. Questo tipo di rendicontazione va oltre i tradizionali bilanci finanziari, fornendo una visione olistica della gestione aziendale e del suo contributo al benessere della comunità e dell’ambiente.
Un bilancio di sostenibilità ben redatto dovrebbe includere:
- Indicatori ambientali: che comprendono dati sulle emissioni di CO2, consumo energetico, gestione dei rifiuti, uso delle risorse naturali.
- Indicatori sociali: quali, ad esempio, informazioni relative alle politiche del lavoro, diritti umani, impatto sulla comunità, formazione e sviluppo dei dipendenti.
- Indicatori di governance: come la struttura di governo dell’azienda, le politiche di trasparenza, etica aziendale, gestione dei rischi e conformità normativa.
L’importanza del bilancio di sostenibilità
La redazione di un bilancio di sostenibilità offre numerosi vantaggi:
- Trasparenza: fornisce agli stakeholder una visione chiara e dettagliata delle attività aziendali e del loro impatto.
- Reputazione: migliora la reputazione aziendale, mostrando l’impegno dell’impresa verso pratiche più sostenibili.
- Gestione dei rischi: aiuta a identificare e mitigare i rischi strategici, finanziari e operativi legati alla sostenibilità.
- Accesso ai capitali: le aziende con solide pratiche ESG possono attrarre investitori interessati a investimenti responsabili.
La CSRD: un nuovo standard per la rendicontazione di sostenibilità
La Corporate Sustainability Reporting Directive (CSRD) è una direttiva dell’Unione Europea che mira a migliorare e standardizzare la rendicontazione di sostenibilità delle imprese. Entrata in vigore per affinare la Non-Financial Reporting Directive (NFRD), la CSRD introduce requisiti più rigorosi e dettagliati per le aziende, con l’obiettivo di aumentare la trasparenza e la comparabilità delle informazioni e delle conseguenti performance ESG.
Principali novità della CSRD
- Ampliamento del raggio di applicazione: la CSRD si applica a un numero maggiore di aziende rispetto alla NFRD, includendo tutte le grandi imprese e le PMI quotate.
- Requisiti di reportistica: le aziende devono fornire informazioni dettagliate su una gamma più ampia di temi ESG, seguendo lo standard comune ESRS.
- Verifica esterna: i bilanci di sostenibilità devono essere sottoposti a revisione da parte di terzi, garantendo l’accuratezza e l’affidabilità dei dati riportati.
- Standard europei: l’introduzione degli European Sustainability Reporting Standards (ESRS), sviluppati da EFRAG, hanno lo scopo di armonizzare le pratiche di reportistica.
Impatti della CSRD sulle aziende
L’implementazione della CSRD genera diversi impatti per le aziende:
- Aumento della complessità: le imprese devono adattarsi ai nuovi requisiti, spesso richiedendo risorse aggiuntive per la raccolta e la gestione dei dati.
- Opportunità di miglioramento: la conformità alla CSRD può spingere le aziende a migliorare le proprie pratiche ESG, portando a una gestione più efficiente e sostenibile.
- Vantaggio competitivo: le aziende che adottano pratiche sostenibili in modo proattivo possono ottenere un vantaggio competitivo, attirando investitori e clienti sensibili alla sostenibilità.

Il bilancio di sostenibilità e la CSRD rappresentano passi fondamentali verso una maggiore trasparenza e responsabilità delle imprese nei confronti della sostenibilità.
Il bilancio di sostenibilità permette alle aziende di comunicare il proprio impegno e i propri progressi, mentre la CSRD stabilisce un quadro normativo più rigoroso e standardizzato per garantire che queste comunicazioni siano accurate, comparabili e affidabili.
Le aziende che sapranno adattarsi efficacemente a queste nuove esigenze contribuiranno a un futuro più sostenibile, migliorando anche la loro reputazione e la loro posizione competitiva nel mercato globale.
L’economia circolare rappresenta un modello economico sostenibile e innovativo, progettato per ridurre gli sprechi e per rigenerare sistematicamente i sistemi naturali. Questo approccio mira a sostituire il tradizionale modello economico “lineare” di “prendere, fare, disporre” con un ciclo virtuoso di “ridurre, riutilizzare, riciclare”, estendendo così la vita dei prodotti attraverso il riutilizzo e il recupero efficiente delle risorse.
Quali sono i driver dell’economia circolare?
I principali driver che spingono l’adozione dell’economia circolare includono la crescente pressione ambientale, la scarsità di risorse, l’innovazione tecnologica e le crescenti aspettative dei consumatori per prodotti sostenibili. Le imprese sono motivate a ridurre la loro impronta ecologica migliorando l’efficienza delle risorse e riducendo i costi operativi. Parallelamente, le politiche governative supportano l’economia circolare attraverso incentivi, normative e programmi di sostegno alla ricerca.
Quali sfide cerca di risolvere?
L’economia circolare affronta diverse sfide globali, come la gestione dei rifiuti, l’inquinamento, la perdita di biodiversità e il cambiamento climatico. Riducendo la dipendenza dalle materie prime estratte e minimizzando i rifiuti, questo modello aiuta a conservare le risorse naturali, diminuire le emissioni di gas serra e stimolare l’innovazione in metodi di produzione e consumo più sostenibili.
Ultime notizie sull’economia circolare
Recentemente, si sono visti importanti progressi e implementazioni nel campo dell’economia circolare. Ad esempio, l’Italia ha destinato circa 2,1 miliardi di euro del Piano di Ripresa e Resilienza per potenziare l’economia circolare, soprattutto nella gestione e ammodernamento degli impianti di rifiuti e in progetti per le filiere strategiche. Inoltre, il festival Circonomia ha annunciato significative innovazioni per il 2024, proponendo nuove sedi e una maggiore integrazione con il territorio per promuovere la transizione ecologica.
Che cosa posso fare da consumatore?
Il contributo dei consumatori all’economia circolare è fondamentale e può avvenire attraverso varie azioni quotidiane che supportano la riduzione dei rifiuti, il riutilizzo e il riciclo dei materiali. Quali pratiche possono adottare i consumatori per favorire l’economia circolare?
- Ridurre il consumo – Acquistare meno e meglio è il primo passo. Preferire prodotti di qualità che durano più a lungo, riducendo così la frequenza di acquisto e la quantità di rifiuti generati.
- Riutilizzare e riparare – Prima di gettare via oggetti rotti o non più desiderati, valutare se possono essere riparati o riutilizzati. Molte volte, gli oggetti possono avere una seconda vita, riducendo la necessità di produrre nuovi materiali.
- Riciclare correttamente – Informarsi e seguire le linee guida locali per il riciclaggio. Un corretto smistamento dei rifiuti permette di recuperare materiali che possono essere trasformati e reintrodotti nel ciclo produttivo.
- Scegliere prodotti a minor impatto – Quando possibile, scegliere prodotti realizzati con materiali riciclati o facilmente riciclabili e aziende che adottano pratiche di produzione più sostenibili. Supportare aziende che si impegnano per la sostenibilità può spingere più industrie a intraprendere la stessa direzione.
- Supportare l’economia del condiviso – Utilizzare piattaforme di sharing per condividere, scambiare o affittare prodotti piuttosto che acquistarli. Questo riduce la domanda di nuovi prodotti e il volume di rifiuti.
- Educarsi e sensibilizzare – Informarsi sulle questioni ambientali e sull’economia circolare può migliorare la consapevolezza personale e influenzare positivamente gli altri. Condividere informazioni e sensibilizzare amici e familiari amplifica l’impatto delle azioni individuali.

Adottando questi comportamenti, i consumatori contribuiscono a ridurre l’impatto ambientale, spingendo le aziende e i legislatori a sviluppare politiche e prodotti che sostengono un futuro più sostenibile.
E come azienda, cosa posso fare?
Chiedilo ai nostri professionisti!
Perché adottare un Modello di organizzazione 231?
Il D. Lgs. n. 231/2001 ha introdotto nell’ordinamento italiano un regime di responsabilità a carico delle persone giuridiche in relazione ad una serie di reati (i c.d. reati-presupposto), commessi nel loro interesse o a loro vantaggio, da parte dei soggetti apicali o dei dipendenti.
Le conseguenze possono essere rilevanti per gli enti stessi: essi sono potenzialmente assoggettabili a sanzioni amministrative pecuniarie anche molto onerose e, in taluni casi, a sanzioni interdittive (i.e. l’impossibilità di contrattare con la pubblica amministrazione).
Anche i riflessi reputazionali derivanti dall’eventuale pubblicazione della sentenza non sono di poco conto in un mondo interconnesso, ove ogni notizia diventa virale in tempo reale, e soprattutto in un mercato sempre più orientato verso la sostenibilità che fonda le sue radici nella legalità.
L’adozione del modello di organizzazione 231 è necessaria, dunque, per garantire alla società, in primis, la possibilità di andare esente da responsabilità in caso di commissione di reato-presupposto (come potrebbe accadere, per esempio, nel caso di un infortunio sul lavoro).
Ma non solo…
L’adozione del Modello è fonte di vantaggi e opportunità
L’adozione del Modello, oltre a ridurre il rischio economico e reputazionale, rappresenta soprattutto un’opportunità per la società.
Il Modello offre la possibilità di accesso a diversi vantaggi. Pensiamo:
1) al rating di legalità: adottando il Modello di organizzazione è possibile ottenere un punteggio più elevato, con ciò favorendo l’azienda nelle valutazioni nell’ambito delle gare pubbliche, nelle concessioni e richieste di finanziamenti;
2) alla riduzione percentuale del premio INAIL;
3) alla possibilità di accedere a catene di fornitura di enti pubblici e privati che richiedono espressamente ai propri partner l’adozione del Modello;
4) all’efficientamento delle risorse, attraverso una razionalizzazione dei processi operativi aziendali ed una chiara identificazione di ruoli e responsabilità.
L’adozione del Modello è davvero facoltativa?
Ulteriore aspetto rilevante collegato all’adozione di un Modello di organizzazione è rappresentato dagli adeguati assetti organizzativi che la riforma del diritto societario del 2003 – prima – ed il codice della crisi d’impresa del 2019 – poi – ha elevato a canone necessario di organizzazione interna dell’impresa, sul piano gestionale, amministrativo e contabile, quale:
· strumento fondamentale di tracciabilità dei processi;
· criterio di valutazione di responsabilità di amministratori, dirigenti, organi preposti al controllo.
Le regole di organizzazione aziendale escono, quindi, dalla sfera della best practice ed assurgono a regola generale di diritto comune.
Adottando un approccio integrato, dunque, il Modello organizzativo 231 rappresenta uno strumento fondamentale per garantire non solo l’esenzione da responsabilità amministrativa dell’ente, ma anche l’implementazione di adeguati assetti organizzativi, attraverso la previsione di idonee procedure che consentano la tempestiva emersione di eventuali situazioni di crisi e/o insolvenza, così come richiesto dal nuovo codice della crisi d’impresa.
Il Whistleblowing e l’opportunità di una scelta di compliance integrata
L’introduzione della normativa Whistleblowing
Il 15 marzo 2023 è stato pubblicato in Gazzetta Ufficiale il decreto legislativo che attua la Direttiva europea 2019/1937 in materia di segnalazione degli atti illeciti (whistleblowing).
La disciplina prevede – in estrema sintesi – un sistema di segnalazione degli illeciti che le società destinatarie della norma dovranno obbligatoriamente implementare entro dicembre 2023 (ovvero entro luglio 2023 in caso di società con numero di dipendenti superiore a 249). E ciò a prescindere dall’aver, o meno, adottato un Modello di organizzazione 231.
Fra i soggetti obbligati ad applicare la disciplina rientrano le imprese private che hanno impiegato, nell’ultimo anno, la media di almeno 50 lavoratori subordinati con contratti di lavoro a tempo indeterminato o determinato, oppure che rientrano nell’ambito di applicazione degli atti dell’Unione Europea, in materia soprattutto di protezione del risparmio, anche se nell’ultimo anno non hanno raggiunto questa media di lavoratori subordinati, oppure che hanno già adottato un Modello di organizzazione 231. A questi si aggiungono, inoltre, anche i soggetti del settore pubblico ed altri soggetti specificamente individuati all’articolo 1 del D. Lgs. 24/2023.
Tutte le società obbligate dovranno, quindi, adottare una procedura per la gestione delle segnalazioni, attraverso la creazione di un canale a ciò dedicato (ad es. e-mail, software), ed individuare un soggetto responsabile del processo.
Il nuovo canale per le segnalazioni andrà inoltre a sostituire quello disciplinato dal D. Lgs. 231/2001 e previsto nei Modelli di organizzazione in essere, per tutte le società che lo hanno già adottato, con necessità di provvedere ad una revisione dello stesso al fine di garantirne la conformità alle nuove previsioni di legge.
Considerata, pertanto, l’obbligatorietà e la cogenza dell’implementazione del whistleblowing anche per le società che ancora ad oggi non hanno adottato un Modello 231, si presenta per queste l’opportunità di avviare un programma di compliance integrata che consenta di meglio gestire i rischi e sfruttare le opportunità offerte dall’adozione di un Modello 231, perno di tale sistema di compliance integrata.
*****
Se vuoi saperne di più sui temi Modello 231 e Whistleblowing il team HIDRA può supportarti e affiancarti con professionisti preparati in ogni ambito aziendale.
La crisi climatica è inequivocabilmente causata dalle attività umane, l’SBTI Science-Based Targets initiative include le linee guida, i criteri e le raccomandazioni di cui le aziende hanno bisogno per fissare gli obiettivi net-zero.
Fondamentale è, quindi, mappare i propri impatti e successivamente ridurli.
Una delle soluzioni è l’LCA di prodotto (Life Cycle Assessment) che vede l’analisi in un’ottica circolare.
Le prime parole del nuovo rapporto dell’ Intergovernmental Panel on Climate Change affermano in modo chiaro e univoco che la crisi climatica è causata in modo inequivocabile dalle attività umane e sta già producendo impatti su ogni parte del pianeta, dall’aria al mare
Il rapporto è il sesto dell’IPCC, ma il primo a valutare a fondo il rischio di punti critici. Si tratta di cambiamenti improvvisi e irreversibili ai sistemi cruciali della Terra che hanno enormi impatti e sono motivo di crescente preoccupazione per gli scienziati . Il crollo delle principali correnti atlantiche, delle calotte glaciali o della foresta pluviale amazzonica “non può essere escluso”, avverte il rapporto.
Queste sono le recenti dichiarazioni dell’IPCC che voltano ad aprire gli occhi sull’effetto dell’uomo sul clima.
Il rapporto scientifico sulla questione è descrittivo e preciso, ma non può nascondere il grave impatto che il riscaldamento globale sta avendo sul nostro pianeta. Siamo stati i responsabili di un aumento di temperatura di 1°C, che ci avvicina in modo preoccupante alla soglia di pericolo stabilita nell’accordo di Parigi di 1,5°C. Dal decennio degli anni ’80, si è registrata un’accelerazione delle piogge torrenziali.
Lo scioglimento dei ghiacci si è velocizzato, portando trilioni di tonnellate di acqua negli oceani. I livelli di ossigeno stanno diminuendo, causando soffocamento delle acque e un aumento dell’acidità. Il livello del mare è già salito di 20 cm, con conseguenze ormai irreversibili.
Le emissioni di gas serra prodotte dalla combustione dei combustibili fossili, la deforestazione e altre attività umane stanno chiaramente destabilizzando il clima temperato in cui è iniziata la civiltà, come dimostra il rapporto. I livelli di anidride carbonica nell’atmosfera sono ora al massimo livello registrato in almeno 2 milioni di anni
Gli scienziati hanno parlato, ora bisogna passare all’azione.
L’SBTi (Science-Based Targets initiative) è un’iniziativa globale volta a incoraggiare le aziende ad adottare obiettivi di riduzione delle emissioni di gas serra che siano scientificamente fondati; tra cui lo standard Net-Zero di SBTi il quale:
“offre alle aziende un chiaro modello su come allineare i loro piani net-zero con la scienza, che non è negoziabile in questo decennio decisivo per l’azione per il clima. Perché il tempo sta per scadere”. JOHAN ROCKSTROM
(Direttore del Potsdam Institute for Climate Impact Research (PIK) e Professore di Earth System Science presso l’Università di Potsdam)
L’SBTi Include le linee guida, i criteri e le raccomandazioni di cui le aziende hanno bisogno per fissare obiettivi net-zero su base scientifica coerenti con la limitazione dell’aumento della temperatura globale a 1,5°C.
È una partnership tra CDP (ex-Carbon Disclosure Project), Global Compact delle Nazioni Unite, WRI (World Resources Institute) e WWF
Science-Based Targets (SBTi) nascono proprio con l’intento di guidare le aziende nella direzione di una Climate Action ambiziosa e ispirata da evidenze scientifiche.
Nel 2021, l’ SBTi è entrato in un periodo di crescita esponenziale e di crescente corporate aziendale – raddoppiando il numero di nuove aziende impegnate a fissare obiettivi. Alla fine del 2021, più di 2.200 aziende che coprono oltre un terzo di capitalizzazione del mercato dell’economia globale sono state impegnate con l’ SBTi – un tasso di oltre 110 nuove società al mese.

Dal sito ufficiale science based targets www.https://sciencebasedtargets.org/resources/files/SBTiProgressReport2021.pdf
L’adesione a SBTi si svolge in cinque fasi:
- Dimostrazione di impegno: invio di una dichiarazione d’impegno
- Sviluppo dei target: definizione dell’obiettivo di riduzione delle emissioni
- Valutazione del progetto: presentazione del progetto per la convalida ufficiale
- Comunicazione agli stakeholder: condivisione con i propri stakeholder dell’obiettivo e della strategia con cui verrà implementato
- Divulgazione dei risultati: comunicazione sulle emissioni prodotte e monitoraggio dei progressi su base annuale
Ad oggi più di 4.000 aziende a livello globale e 2.000 in Europa stanno già intraprendendo l’iniziativa per ridurre le proprie emissioni e stanno anche coinvolgendo le proprie catene di fornitura.
Le Nazioni Unite invitano anche gli enti non-business a impegnarsi in maniera ambiziosa per ridurre le proprie emissioni di gas serra. Comuni e municipalità possono essere supportati in questa direzione aderendo al Science-Based Targets Network.
Alcuni obiettivi nell’ambito dell’iniziativa SBTi:
- Obiettivi basati sulla riduzione delle emissioni assolute: si prevede la riduzione delle emissioni di gas serra in termini assoluti, ad esempio di un certo numero di tonnellate di CO2 equivalenti all’anno.
- Obiettivi basati sulla riduzione delle emissioni relative: ovvero la riduzione delle emissioni di gas serra in termini relativi rispetto alla produzione, al fatturato o ad altre metriche aziendali.
- Obiettivi basati sulle emissioni nette zero: si prevede la riduzione delle emissioni di gas serra a tal punto da raggiungere l’emissione netta zero entro il 2050.
Lo step principale è la valutazione dell’impronta di carbonio, ovvero le emissioni di gas serra generate dall’impresa. Questo processo di valutazione è chiamato carbon footprint. È uno strumento che permette di trasformare il normale svolgimento delle attività aziendali in quantità di CO2 (gas ad effetto serra di riferimento) emessa.
Il risultato dell’analisi è espresso su base annua in tonnellate di biossido di carbonio equivalente (CO2eq.) e quantifica l’utilizzo di risorse (materiali ed energetiche) che contribuiscono all’effetto serra. Questa analisi permette di riportare i dati a vari enti che monitorano le emissioni globali tra cui il CDP (Carbon Disclosure Project) e SBTi (Science Based Targets initiative).
Una volta stabilita l’impronta di carbonio, si procede con l’analisi delle aree di miglioramento ed è in questa fase che le aziende possono intervenire su diversi fronti
Ad esempio, si possono adottare tecnologie e processi più efficienti, utilizzare fonti di energia rinnovabile, migliorare l’efficienza energetica dei loro edifici e dei loro impianti di produzione, o ridurre l’uso di materiali a elevata intensità di carbonio.
Inoltre, le aziende possono utilizzare la metodologia dell’analisi del ciclo di vita (LCA) di prodotto per valutare l’impatto ambientale dei loro prodotti lungo l’intera catena di approvvigionamento, dallo sviluppo alla fine della vita utile del prodotto stesso. L’obiettivo di questa analisi è quello di identificare le opportunità di riduzione delle emissioni di gas serra lungo l’intera catena di approvvigionamento del prodotto.
È importante comprendere che tramite la carbon footprint si possono scoprire le aree a maggiore impatto all’interno della propria organizzazione, mentre con LCA si può rivolgere l’attenzione al prodotto. Tramite questa analisi si possono analizzare gli impatti ambientali (di un prodotto) e conseguentemente identificare quali interventi sono necessari per mitigarli.
L’analisi guarda al prodotto con un’ottica circolare, quindi dall’estrazione delle materie prime al suo fine vita, passando per la produzione e l’utilizzo, e puo’ includere, oltre alle emissioni di gas serra, anched include un’ampia gamma di categorie di impatto tra cui, smog, particolato, emissioni di gas serra, consumo di risorse, utilizzo di acqua e suolo e molte altre.

Per raggiungere tali obiettivi, le aziende devono fare uno sforzo significativo ma i benefici che ne derivano sono molteplici. Migliorare l’efficienza energetica e ridurre i costi operativi, aumentare la loro resilienza alle fluttuazioni dei prezzi dell’energia e migliorare la loro reputazione presso i clienti, i dipendenti e gli investitori.
Per sapere come impostare un percorso di sostenibilità nella tua azienda contattaci, ti aiuteremo a far chiarezza sul tema e a capire come intervenire.
Dopo gli anni in cui l’innovazione tecnologica e la globalizzazione hanno spinto verso la standardizzazione dell’offerta, stiamo vivendo un’inversione di tendenza. Ora è la differenziazione la chiave per il vantaggio competitivo.
I clienti richiedono al mercato soluzioni atte a soddisfare il loro bisogno attraverso la combinazione di tre elementi: reperibilità, unicità e personalizzazione.
Le aziende ne sono consapevoli: devono proiettare la loro offerta verso logiche relazionali per fornire “qualcosa” che vada oltre la materialità e aggiungere una nuova componente intangibile ed esperenziale.
Cos’è la servitizzazione?
Viste le nuove esigenze dei consumatori, il prodotto materiale, tangibile, viene quindi sostituito da un pacchetto di servizi, costruito sulle esigenze dei clienti e mirato a soddisfarle.
Si parla quindi di servitizzazione, un cambiamento radicale focalizzato sul cliente, un’innovazione che incide sulle dinamiche e la cultura aziendale.
“La servitizzazione è intesa come l’innovazione delle capacità di un’organizzazione e dei suoi processi di creare valore aggiunto attraverso lo spostamento dalla vendita di prodotti alla vendita di una combinazione integrata di prodotti e servizi” (Baines 2008)
In altre parole, se in origine la vendita del bene materiale determinava per le aziende manifatturiere la principale, se non l’unica fonte di guadagno, con l’avvento della servitizzazione l’offerta è basata sulla fornitura di servizi associati ai prodotti tradizionalmente offerti.
Qualche esempio famoso di servitizzazione?
Le compagnie di streaming, come Netflix o Spotify, trasformando l’acquisto di CD o DVD in servizi di abbonamento, hanno messo in atto proprio il concetto di servitizzazione, trasformando la vendita in un servizio su abbonamento in cui il materiale audiovisivo è sempre a disposizione dell’utente ma mai in suo possesso.
Molti altri produttori di software hanno trasformato il loro prodotto in servizio in cui il dispositivo elettronico è solo un terminale tramite il quale i servizi vengono erogati e manutenuti da remoto. Molti pacchetti software sono ormai disponibili solo su abbonamento e costantemente aggiornati via web. L’intento e’ quello di creare un ecosistema costruito appositamente per rispondere alle esigenze degli utenti.
Un esempio di servitizzazione di prodotto e’ il servizio “appliance as a service” di Electrolux. Lanciato in Svezia, permette all’utente finale di avere un prodotto sempre funzionante ad un prezzo fisso mensile. Electrolux resta proprietaria dell’elettrodomestico e conseguentemente si prende in carico la manutenzione dello stesso, allungandone la vita operativa il più possibile. Giunto a fine vita, il prodotto verra’ ricondizionato o riciclato in altri prodotti ove possibile o smaltito tutto a carico dell’azienda produttrice.
Un esempio è quello di Philips, la quale non vende più lampadine all’aeroporto di Schiphol di Amsterdam ma vende luce. L’aeroporto paga per la luce che effettivamente utilizza, mentre Philips rimane proprietaria di tutti i dispositivi ed è responsabile dell’installazione e delle prestazioni. L’aeroporto, utilizzando le nuove lampade a Led ad alta efficienza energetica ha potuto beneficiare di una riduzione del 50% del consumo di elettricità. Su questo filone si inserisce anche Rolls-Royce che non vende più i motori per gli aerei ma ore di volo secondo lo stessi principio adottato da Philips o Electrolux.
La servitizzazione nell’organizzazione aziendale
La servitizzazione può entrare nel modello di business dell’azienda su tre livelli, a seconda del grado di cambiamento organizzativo richiesto.
- Base: servizi base non implicano rilevanti cambiamenti organizzativi e le relazioni cliente-fornitore che ne derivano sono minime. Tali servizi sono destinati a installare e mantenere le funzionalità del prodotto in modo efficace ed efficiente e la creazione di valore è unicamente legata alle funzioni base del prodotto.
Da parte del consumatore, la presenza di questo tipo di servizio è ormai data per scontata.
- Intermedi: Questi servizi hanno l’obiettivo di migliorare e ottimizzare il processo produttivo sfruttando un’elevata interattività con il cliente, al fine di creare valore oltre le funzioni base del prodotto. Con i servizi intermedi, i produttori oltre a concentrarsi sulle prestazioni del prodotto fornito, devono interessarsi al comportamento dei clienti e all’uso che quest’ultimi ne fanno. Si parla in questo caso di manutenzione preventiva, monitoraggio continuo, consulenza, smantellamento e disinstallazione.
- Avanzati: questi sono la vera innovazione e comportano un radicale cambio nell’offerta. Le aziende non propongono più prodotti, ma risultati: “si passa da acquistare caldaie ad acquistare acqua calda”.
Il cliente paga un canone direttamente correlato all’utilizzo che fa del prodotto.
Il grado di coinvolgimento in questo tipo di servizio è massimo: il cliente infatti possiede un ruolo fondamentale per l’azienda, la quale per continuare a garantire l’efficienza del servizio e per venire incontro alle preferenze del consumatore deve continuamente raccogliere dati.
A prescindere dalla scelta che si intende percorrere, il salto di qualità è notevole e il cambio di mentalità indispensabile: le aziende devono instaurare con i clienti un rapporto collaborativo e personale. Devono in altri termini vestire i panni dei loro clienti, per capire quali siano le reali esigenze e sviluppare un’offerta di valore più aderente alle loro aspettative.
Vi è un cambiamento nel valore strategico dato al servizio rispetto al valore del prodotto e questo cambiamento ha un impatto consistente su tutti i livelli dell’organizzazione e sulla cultura aziendale.
Il completo ripensamento delle strategie aziendali rappresentava inizialmente un costo difficilmente affrontabile da parte della maggior parte delle aziende, però ad oggi grazie allo sviluppo di nuove tecnologie e all’Industry 4.0, la servitizzazione è diventata una possibilità alla portata di tutte le aziende determinate.
Basti pensare che ad oggi i prodotti “possono fare molto di più”: al loro interno si trovano computer in grado di raccogliere, processare e analizzare dati, così da poter migliorare costantemente le performance del prodotto e rispondere alle nuove esigenze del consumatore.
Rivalutazione dei costi e dei ricavi
La servitizzazione influenza profondamente il ciclo di vita di un prodotto, dalla fabbricazione, alla progettazione e infine allo smantellamento e recupero.
Con la consapevolezza che i prodotti erano destinati a perdere valore durante la loro vita, i progettisti erano mossi dalla logica di ridurre al minimo il costo complessivo di produzione a scapito della loro durata.
Ma con la servitizzazione le priorità cambiano: la proprietà del bene rimane in mano all’azienda produttrice, il cui obiettivo è massimizzare il valore del prodotto e conseguentemente la sua durata. Ciò significa che il prodotto dev’essere progettato per durare molto e rompersi molto poco al fine di minimizzare le riparazioni. Dev’essere facilmente disassemblabile per semplificare le riparazioni e permettere l’utilizzo di componenti come pezzi di ricambio (rigenerazione). Questo approccio alla progettazione fa sì che il prodotto possa essere facilmente ricondizionato e riutilizzato da più utenti.
Tutto ciò contribuisce in maniera considerevole alla sostenibilità riducendo l’utilizzo di energia e materie prime. Oltre a ciò, alla fine del ciclo di vita, un prodotto facilmente disassemblabile permette una differenziazione migliore dei propri materiali riducendo o eliminando il problema dei componenti “multi-materiale”, garantendo quindi un valore maggiore al “rifiuto” che potrà essere facilmente riciclato o riutilizzato. Il riciclaggio, in questo nuovo modello, è un’ulteriore fase del ciclo di vita del prodotto (a minor valore aggiunto) da cui poter trarre ulteriore ricavo.
Si progetta per mantenere la redditività del bene fino alla fine del suo ciclo di vita, che viene quindi esteso quanto più possibile con il riutilizzo, il ricondizionamento, la rigenerazione o il riciclaggio. La servitizzazione a sua volta indirizza verso un utilizzo consapevole delle risorse ed alla massimizzazione del loro utilizzo. Sia che il servizio sia erogato ad un costo fisso, sia per tempo di utilizzo effettivo, l’interesse delle aziende erogatrici e dei fruitori dei servizi è quello di massimizzarne l’utilizzo mediante la condivisione, che a sua volta spinge ad un miglioramento continuo della qualità dei prodotti e servizi al fine di estenderne il ciclo di vita. Le conseguenze che ne derivano sono ovvie: riduzione degli sprechi di energia, materie prime e costi.
Se vuoi saperne di più sul tema Servitizzazione e tutto ciò che rientra nell’economia circolare, il team HIDRA può supportarti e affiancarti con professionisti preparati in ogni ambito aziendale.
HIDRA SB, specializzata in consulenza strategica sostenibile, ha avviato una collaborazione con TechStar, realtà italiana Metaverse Enabler che sviluppa soluzioni di Metaverso per accompagnare le aziende nella loro Virtual Transformation. L’obiettivo è la creazione di un ambiente virtuale evoluto nel quale ospitare partner e clienti per sessioni di training e formazione in ambito di sostenibilità.
HIDRA SB, società nata nel nord-est Italia e attiva su tutto il territorio nazionale, ha una mission ambiziosa: accompagnare le aziende verso uno sviluppo sostenibile, puntando sulla Strategia delle 3 P: Profit, People, Planet.
Essere sostenibili è l’elemento strategico su cui le organizzazioni dovrebbero investire per guidare le loro politiche aziendali. Questo implica un cambio di paradigma: per creare valore è necessario partire dalla valorizzazione delle persone, rispettando l’ambiente e pensando di donare a chi viene dopo di noi un sistema migliore di quello di oggi.
La partnership con TechStar è nata per mettere a frutto il valore della tecnologia come driver fondamentale per sviluppare servizi innovativi e scalabili, in coerenza con i principi della sostenibilità.
Questo grazie alla piattaforma della società Metaverse Enabler.
Il Metaverso di Hidra sb, disponibile sulla piattaforma Meta Presence©, riproduce le caratteristiche reali dell’ufficio fisico della società: la magnolia secolare, il parco e le spaziose sale per ospitare professionisti e clienti. Proprio qui verranno organizzate sessioni di approfondimento e progetti speciali di team building per stakeholder interni ed esterni all’azienda.
“Grazie alla nostra piattaforma Meta Presence® abbiamo realizzato uno spazio virtuale 3D nel quale dare la possibilità a tutti, clienti, partner e stakeholder, di incontrarsi e vivere assieme le esperienze immersive dell’universo di HIDRA SB. La MetaRoom di HIDRA consentirà ai suoi ospiti di accedere alle attività organizzate dall’azienda, stando tranquillamente in remoto, ma con un’esperienza coinvolgente, interattiva e di qualità, come in presenza.”
queste le dichiarazioni di Marco Zanuttini, Fondatore e CEO di TechStar.
“Essere pionieri in un mondo che evolve ci rende orgogliosi e HIDRA SB cavalca il cambiamento, entrando nel Metaverso. La MetaRoom di HIDRA SB offrirà la possibilità di accedere alla nostra azienda in 3D, condividendo un’esperienza immersiva e stimolante.
Daremo il via ad attività legate alla formazione, alla consulenza e agli eventi anche per sviluppare nuove partnership.
Lo riteniamo uno strumento innovativo per potenziare il valore del brand, la notorietà e il senso di appartenenza.”
così commenta Francesco Lagonigro, Founder e CEO di HIDRA SB.
Per scoprire di più sul METAVERSO professionisti di Hidra sono a tua disposizione.
C’è un’importante novità nella Direttiva UE sul Reporting di Sostenibilità: il Parlamento Europeo ha approvato la nuova Direttiva relativa alla Comunicazione Societaria sulla Sostenibilità (Corporate Sustainability Reporting Directive – CSR). La nuova informativa di sostenibilità sostituirà la precedente Dichiarazione di Carattere Non Finanziario (DNF).
È un passo molto importante per le organizzazioni: è stato stilato un quadro normativo armonico che permette la concreta misurazione delle performance di sostenibilità delle imprese e una trasparente divulgazione dei risultati raggiunti.
La portata maggiore di questo intervento è che molti più attori saranno coinvolti in questa attività, comprese le PMI, le quali dovranno redigere le informative attraverso dei criteri proporzionali.
Tale normativa rappresenta quindi una transizione verso un percorso di sostenibilità a cui tutte le organizzazioni sono chiamate a prendere parte.
Le principali novità della direttiva
La Direttiva prevede diversi aspetti nuovi, che vale la pena esplorare.
- Ambito di applicazione
Ora non solo le grandi società quotate e non quotate, ma anche tutte le PMI quotate su mercati regolamentari, ad esclusione delle microimprese quotate, sono chiamate a redigere il report di sostenibilità.
Lo stesso vale per i gruppi, che dovranno presentare un report di sostenibilità consolidato. Ne sono esenti le sub-holding, se tale reportistica è prodotta dalla controllata seguendo le regole e gli standard europei.
La direttiva si applica anche alle società non europee che però operano nell’UE con un fatturato realizzato nel territorio superiore ai €150 milioni annui.
Grandi imprese: società che alla data di chiusura dell’anno economico finanziario superano due dei seguenti tre criteri: |
|
|
|
Microimprese: società che non superano i limiti numerici di almeno due dei seguenti requisiti: |
|
|
|
- Estensione della raccolta dati nella catena di fornitura
La nuova disciplina europea prevede massimo impegno per tutta la filiera produttiva.
Le aziende obbligate alla predisposizione del report dovranno rendicontare le prestazioni ESG di tutta la catena di fornitura.
Questo significa che tutte le imprese che si trovano nella catena di fornitura di aziende chiamate a redigere il bilancio di sostenibilità saranno a loro volta tenute alla raccolta e comunicazione dei dati, pur non avendo l’obbligatorietà formale della rendicontazione.
Tanto più si troveranno in una posizione strategica all’interno della catena tanto più sarà reale la necessità di adeguarsi alle richieste ed esigenze del proprio cliente.
- Tempistiche
Il recepimento della Direttiva da parte delle diverse entità sopra citate è scandito dai seguenti termini di applicazione temporale:
Data di attuazione | Entità che devono rispettare l’obbligo |
1 gennaio 2024, con primo report nel 2025 | Imprese che già producono la Dichiarazione Non Finanziaria (DNF) ai sensi della Direttiva n. 95/2014 (in Italia, D. Lgs. n. 254/2016) |
1 gennaio 2025, con primo report nel 2026 | Grandi società quotate e non quotate che ricadono nell’ambito della CSRD e non producevano già la DNF. E PMI in catena di fornitura delle grandi società che rendiconteranno le performance di sostenibilità |
1 gennaio 2026, con primo report nel 2027, con l’opzione di non applicare la nuova normativa (“opt-out option”) per due anni (ovvero fino al 1° gennaio 2028), salva la necessità di spiegare perché l’impresa ha deciso di avvalersi di tale opzione | PMI quotate che ricadono nell’ambito della CSRD |
1 gennaio 2028, con primo report nel 2029 | Filiali di imprese extra-UE che ricadono nell’ambito della CSRD |
- I nuovi standard europei per la rendicontazione: ESRS e il contributo dell’EFRAG
La Commissione europea ha commissionato all’EFRAG, organo di consulenza della Commissione europea nel campo della rendicontazione aziendale, la stesura dei nuovi standard europei obbligatori per il reporting di sostenibilità, con la denominazione European sustainability reporting standards (ESRS).
L’approccio utilizzato nel rendicontare le tematiche ESG considera una prospettiva multi-stakeholder, non orientata esclusivamente agli interessi degli investitori.
Tali standard saranno coerenti con le raccomandazioni presentate dal TCFD (Task Force on Climate-related Financial Disclosures) e rifletteranno gli obblighi informativi promananti dalla EU Green Taxonomy (es. art. 8), dalla SFDR (Sustainable Finance Disclosure Regulation), dallo European Pillar on Social Rights e dalla Direttiva sulla Sustainable Corporate Governance and Due Diligence.
Gli standard saranno suddivisi in:
- informative trasversali di natura generica (“sector agnostic”), applicabili indipendentemente dal settore di riferimento;
- informative settoriali (“sector specific”), specifiche al settore di appartenenza di un’impresa.
Il primo set di standard di sostenibilità europei sarà approvato ed emanato entro il 30.06.2023 e il secondo set (inclusi quelli settoriali e per le PMI) entro il 30.06.2024.
L’obiettivo di questi standard è aiutare le imprese a divulgare le corrette informazioni relative all’impatto prodotto dalla questione di sostenibilità sui risultati aziendali ma anche gli impatti dell’impresa stessa sull’ambiente e le persone. Per tale motivo, sarà fondamentale descrivere il modello organizzativo e il piano strategico delle imprese, focalizzandosi, inoltre, sui rischi e sulle opportunità connesse alle questioni di sostenibilità.
Gli standard ESRS saranno compatibili con i quadri di rendicontazione più utilizzati, quali Global Reporting Initiative (GRI), Sustainability Accounting Standards Board (SABS), International Integrated Reporting Council (IIRC), dall’Organismo internazionale di normalizzazione contabile (IASB), Task Force sulle comunicazioni di informazioni di carattere finanziario relative al clima (TCFD), Carbon Disclosure Standards Board (CDSP) e dal CDP (ex Carbon Disclosure Project).
Inoltre, dovranno integrare il contenuto degli standard internazionali implementati dall’International Sustainability Standard Board (ISSB), al fine di armonizzare la rendicontazione per le imprese che operano a livello globale e ridurre il rischio di incoerenza.
- Novità per le PMI e principio di proporzionalità
La Commissione europea ha previsto per le PMI standard europei differenziati e semplificati, proporzionati alle capacità e alle caratteristiche specifiche di ogni azienda.
Inoltre viene considerata la possibilità di utilizzo, su base volontaria, dell’informativa di rendicontazione di sostenibilità con tali principi proporzionati anche alle PMI non quotate.
Per quanto riguarda la catena di fornitura, l’azienda capo-filiera potrà chiedere le informazioni relative agli ambiti di sostenibilità a tutte le aziende che ne fanno parte, in coerenza con gli standard di reporting semplificati per le PMI.
Se per 3 anni l’impresa assoggettata all’obbligo di rendicontazione di sostenibilità non riesce ad ottenere informazioni dalla catena di fornitura, essa dovrà spiegare
- a) gli sforzi compiuti
- b) perché non è stato possibile ottenere le informazioni
- c) i piani con cui prevede di ottenere tali informazioni in futuro.
I Governi degli Stati membri sono invitati a studiare l’impatto dell’applicazione dei nuovi standard sulle PMI nazionali e a predisporre incentivi e aiuti per favorire questo passaggio.
- Natura e dimensione temporale delle informazioni
Le informazioni di sostenibilità presentate nei report saranno sia di natura quantitativa che qualitativa: gli standard ESRS, infatti, presentano metriche per misurare le performance sostenibili delle aziende e informative di carattere narrativo, per fornire una spiegazione adeguata al dato numerico rendicontato.
In particolare, la Direttiva europea sottolinea il carattere prospettico (forward-looking) delle informazioni nel medio e lungo termine, coerentemente con gli obiettivi fissati dall’Accordo di Parigi e dallo European Green Deal.
Un’ulteriore novità riguarda il collocamento dell’informativa di sostenibilità, che dovrà necessariamente essere identificabile all’interno della Relazione sulla Gestione, e non in un fascicolo a parte.
- La doppia materialità
Gli standard ESRS sottolineano che la doppia materialità nasce dall’unione della financial materiality e della impact materiality e che entrambe hanno la medesima importanza nella definizione del report di sostenibilità europeo.
Ecco il principio della doppia materialità, introdotto dalla nuova Direttiva europea. Questo prevede che le imprese, nella determinazione delle tematiche materiali (cioè significative), considerino le tematiche di sostenibilità che influenzano i risultati economico-finanziari dell’impresa (materialità finanziaria) o i fattori rilevanti dal punto di vista socio-ambientali relativi ai temi ESG prodotti dalle attività dell’impresa (materialità d’impatto) oppure che si prendano in considerazione entrambe le tipologie di materialità.
- Digitalizzazione
Tra le novità della Direttiva vi è l’obbligo di digitalizzare l’informazione presentata nel report di sostenibilità, con l’obiettivo di garantire una maggiore diffusione e comparabilità. Verrà utilizzato un formato elettronico unico di comunicazione, che si serve del linguaggio XHTML e il linguaggio di marcatura XBRL (già obbligatorio in Europa per tutte le quotate e, in Italia, anche per le società di capitali non-quotate).
Infine, le informazioni di sostenibilità digitalizzate dovranno essere pubblicate seguendo «European Single Electronic Format» (ESEF) e depositate nello «European Single Access Point» (ESAP).
- Rendicontazione degli intangibili
La Direttiva prevede l’obbligo di rendicontazione degli asset intangibili, i quali formano il capitale generato internamente dalle aziende e non riportato nello Stato Patrimoniale, e che dunque non è visionabile agli utenti esterni e interni del reporting.
Le società di capitali dovranno riportare tutte le informazioni relative a tali asset nella Relazione sulla gestione.
- Revisione e assurance
Tutti i report di sostenibilità che verranno redatti in conformità alla Direttiva europea saranno obbligatoriamente assoggettati al limited assurance, con la possibilità di introdurre successivamente la reasonable assurance, tipica del bilancio economico-finanziario.
Le informazioni dovranno essere soggette ad una revisione da parte di un ente esterno accreditato dalle autorità nazionali (statutory auditor) con la possibile introduzione di un’apposita certificazione per le competenze relative a questo tipo di assurance.
Gli Stati membri avranno la facoltà di decidere se il report di sostenibilità e il bilancio economico-finanziario delle imprese siano revisionate o meno al medesimo auditor.
Per scoprire tutti i campi applicativi della Direttiva i professionisti di Hidra sono a tua disposizione.
Lo scenario in Italia
Per inquadrare correttamente il tema della parità di genere partiamo dai numeri:
- Meno del 30% è la percentuale di donne impiegate in ruoli manageriali
- Pesa all’80 % l’impegno dei carichi di cura e familiari a carico delle donne (a fronte del 20% degli uomini)
- Si attesta al 16% il divario retributivo tra donne e uomini in Unione Europea
- Meno di una donna su due, tra i 15 e i 64 anni, nel 2021, risulta occupata (a fronte di due uomini su tre)
- 911 (77,2%) sono i casi di dimissioni volontarie di lavoratrici madri nel 2020 (a fronte di 9.110 dei lavoratori padri)
- Le donne rappresentano la maggioranza (56%) del totale tra le persone laureate in Italia ma questo dato d’eccellenza va a ribaltarsi una volta entrate nel mondo del lavoro in termini di presenza e sviluppi professionali.
Dal breve estratto emerge l’amaro contesto d’attualità: il divario di genere è sempre più radicato e comporta una scarsa rappresentanza delle donne.
Nel mondo del lavoro sono diversi i fattori ad alimentare fortemente il gender gap: retaggi culturali, ruoli sociali stereotipati, discriminazioni e segregazione professionale
La legge n. 162/2021: la certificazione per l’uguaglianza di genere
Con la legge n. 162/2021 è stata istituita la nuova certificazione della parità di genere: un documento che attesta le politiche e le misure adottate dalle imprese per ridurre il divario di genere
La certificazione della parità di genere è stata inserita tra gli obiettivi del Piano Nazionale di Ripresa e Resilienza (PNRR). Prevede un impegno da parte delle imprese nella misurazione, rendicontazione e valutazione della propria organizzazione sulla base di KPI qualitativi e quantitativi.
Obiettivi della certificazione della parità di genere
La misura ha lo scopo di:
- assicurare una maggiore partecipazione delle donne nel mercato del lavoro
- ridurre il gender gap attraverso processi aziendali trasparenti ed equi
- migliorare le condizioni di lavoro delle donne in termini qualitativi, di remunerazione e di sviluppi di carriera.
I criteri della certificazione della parità di genere – PdR UNI 125:2022
I criteri per l’ottenimento della certificazione della parità di genere sono contenuti all’interno della PdR UNI 125:2022, in vigore dal 16 marzo 2022 e ora pubblicata in Gazzetta Ufficiale dal 1° luglio 2022
La PdR UNI 125:2022 si concentra nel monitoraggio di sei aree aziendali, strategiche al fine di costruire una solida organizzazione inclusiva:
- Cultura e strategia;
- Governance;
- Processi HR;
- Opportunità di crescita ed inclusione delle donne in azienda;
- Equità remunerativa per genere;
- Tutela della genitorialità e conciliazione vita-lavoro.
Per ciascuna Area di valutazione sono stati identificati degli specifici KPI attraverso i quali misurare il grado di maturità dell’organizzazione.
Al fine di garantire una corretta ed equa valutazione, la PdR UNI 125:2022 prevede una semplificazione dei KPI, proporzionale in base al profilo dimensionale dell’impresa e del settore in cui opera.
I destinatari
Destinatari della certificazione della parità di genere sono tutte le imprese, di ogni dimensione e settore d’appartenenza: micro, piccola, media, grande.
I vantaggi per chi ottiene la certificazione: non solo sgravi fiscali
Le imprese che otterranno la certificazione potranno richiedere uno sgravio contributivo fino a 50mila euro all’anno e ottenere un punteggio premiale per la concessione di aiuti di stato e/o finanziamenti pubblici.
Ma ciò che più conta, guardando all’essenza della norma, è l’occasione che la certificazione della parità di genere rappresenta per ogni impresa, nessuna esclusa: essere protagonisti attivi del cambiamento.
Infatti, investire impegno e responsabilità sulla certificazione della parità di genere vuol dire fermarsi a guardare con sincerità e attenzione i processi organizzativi, lavorare verso un miglioramento continuo, ambire a diventare un ambiente equo e inclusivo della diversità, in cui tutte le persone possano portare valore proprio grazie alla loro unicità. Non si tratta di emancipazione femminile, o di diritti delle donne bensì di un approccio mentale diverso, che pone la persona al centro, indipendentemente dal genere.
Articolo sviluppato in collaborazione con Francesca Napolitano
Se ti sta a cuore la tematica affrontata i professionisti di Hidra ti supporteranno a comprendere la tua situazione attuale e ad individuare le aree di miglioramento fino all’ottenimento della certificazione.
Crisi e importanza della sostenibilità economica di un’azienda
Venerdì 15 luglio 2022 è entrato in vigore nella sua interezza il codice della crisi d’impresa e dell’ insolvenza. Il nuovo codice crisi d’impresa ci ricorda come la sostenibilità debba essere prima di tutto economica e come la continuità e la prosperità aziendale siano fondamentali per qualsiasi percorso ed idea di sviluppo.
Emanato nei primi mesi del 2019 dopo un lungo lavoro della commissione Rordorf, in attuazione della direttiva europea 2019/1023, il codice crisi impresa e insolvenza è stato per lungo tempo congelato nella sua efficacia, per poi essere sostanzialmente modificato nel 2022 ed infine
trasformato in legge.
Nuove responsabilità per imprenditori ed amministratori col nuovo codice della crisi di impresa
Emergono nuove responsabilità per imprenditori ed amministratori: l’articolo 3 del d.lgs 14/2019 il cosiddetto “Codice crisi di impresa” – stabilisce che l’imprenditore che opera in forma individuale, societaria o collettiva, deve adottare misure idonee a rilevare tempestivamente lo
stato di crisi. Ciò comporta, come già ricordato dal novellato articolo 2086 del codice civile sulla gestione d’impresa, l’istituzione di un assetto organizzativo, amministrativo e contabile adeguato alle dimensioni dell’impresa, che sia utile a prevenire e rilevare lo stato di crisi aziendale.
Una nuova visione: prevenire la crisi grazie alla digitalizzazione
Il medesimo decreto, all’articolo 378, stabilisce che gli amministratori rispondono in solido verso i creditori sociali e verso la società, per l’inosservanza dei doveri imposti dalla legge. Di conseguenza, il medesimo obbligo sussiste anche nel caso della mancata realizzazione degli adeguati assetti, utili a prevenire un’interruzione della continuità aziendale.
Questo sottolinea l’importanza della prevenzione al fine di intercettare tempestivamente la crisi di cui ne rispondono in solido gli amministratori, ma ancor più importante è l’aspetto di visione preventiva del problema.
Ecco come il focus del legislatore si sposa da dal “backward looking” al “forward looking”.
Con l’abrogazione dei 5 indicatori della crisi, ritenuti strumenti tardivi per prevenire la crisi aziendale, il nuovo paradigma si basa su un piano strategico aziendale che analizza il contesto in cui l’impresa opera. Ne deriva un sistema di allerta precoce che va ad individuare possibili indizi di crisi e capace di rispondere alle 61 domande della check list contenute nel decreto del ministero della Giustizia del 28 settembre 2021.
Unicamente con la digitalizzazione del controllo di gestione aziendale si possono costruire gli assetti adeguati.
La differenza calzante tra i nuovi strumenti digitali e quelli tradizionali, come l’analisi di bilancio, consiste nella tempestività d’azione. Questa permette di intercettare anticipatamente gli indicatori della crisi, consentendo azioni di miglioramento funzionali alla prevenzione dello stato di crisi.
Saranno così modificabili i tool del piano strategico:
- budget
- balanced scorecard
- strategy map
- matrice SWOT per l’analisi del contesto, delle opportunità e dei rischi aziendali.
Strumenti per la raccolta dati: la suite H3
Ecco perchè il nostro impegno come professionisti è volto ad accompagnare le imprese, partendo dalla redazione del piano strategico nella sua interezza, fino al controllo dei risultati ottenuti attraverso strumenti costruiti su misura in ogni azienda, per intraprendere e mantenere la via dello sviluppo economicamente sostenibile.
In particolare abbiamo messo a punto la suite H 3 che permette di avere una visione completa e integrata dell’andamento aziendale, fondamentale per lo steering control richiesto dalla normativa. Si tratta di un controllo orientato al futuro che permette di reindirizzare la gestione e aggiornare costantemente l’intero piano strategico.
Attraverso applicazioni costruite e modellate ad hoc sulle specifiche aziendali, è possibile avere una visione globale e in tempo reale dell’andamento gestionale, economico, finanziario e patrimoniale dell’azienda.
● H 3 Finance popola un bilancio riclassificato, costantemente aggiornato, che permette valutazioni puntuali e immediate sull’andamento aziendale, attraverso analisi di conto economico, stato patrimoniale, flussi di cassa e indici specifici.
● H 3 Profitability analizza la marginalità di ogni singolo prodotto venduto, per effettuare assessment tempestivi sulla convenienza di produzione di un determinato prodotto o di un’intera famiglia.
● H 3 Sales permette di analizzare i clienti, mantenere il focus sull’andamento delle vendite e della stagionalità, individuare rapidamente cambiamenti nelle richieste del mercato.
● H 3 Operations & supply chain analizza efficienza e qualità nella produzione interna e negli acquisti, monitorando parallelamente i fornitori attraverso indici mirati.
L’insieme di questi strumenti va ad alimentare in automatico l’ultima applicazione del pacchetto: H 3 Strategy.
Un’applicazione di sintesi strategica che rispecchia appieno i requisiti richiesti dal codice della crisi e dell’insolvenza. Al suo interno saranno riportati gli indicatori di sintesi inseriti negli strumenti strategici prescelti e disegnati sul modello di business specifico di ciascuna azienda.
Il collegamento alle altre applicazioni permette un aggiornamento giornaliero degli indicatori chiave, favorendo un costante monitoraggio e un conseguente reindirizzamento gestionale.
In questo modo, eventi esogeni ed endogeni che intervengono lungo la vita aziendale, vengono subito intercettati, permettendo un’immediata valutazione del loro impatto sulla continuità aziendale ed una conseguente e pronta risposta.
La suite H3 di Hidra è un mezzo efficiente che si focalizza sull’importanza della sostenibilità in termini di economicità, poiché uno sviluppo economicamente sostenibile comporta un efficientamento dell’impresa stessa.
Donare alberi al pianeta e lavoro dignitoso alle persone: questi i nostri obiettivi per le pratiche agronomiche intraprese.
I numeri raggiunti nel 2021 con il progetto ZEROCO2: 4 famiglie impiegate, 110 alberi aggiuntivi piantati (per un totale di 220) e 110.050 kg di CO2 assorbiti.
Lavoriamo ogni giorno con l’obiettivo di supportare e guidare le società che si affidano a noi per intraprendere percorsi di sviluppo sostenibile.
In quanto Società Benefit abbiamo anche il dovere e la responsabilità di condurre tutte le nostre azioni a favore della sostenibilità, con l’attenzione verso il pianeta e le persone.
Per questo abbiamo deciso di creare valore attraverso pratiche agronomiche ad alto valore sociale.
Già l’anno scorso abbiamo iniziato ad occuparci del territorio della Guatemala, con un progetto che prevede la riqualificazione ambientale ed il supporto alle famiglie del territorio. Un impegno confermato anche quest’anno, ed ampliato anche nella nostra nazione.
L’agricoltura sociale in Italia
Guardando all’Italia, il bisogno del nostro territorio non è tanto la riforestazione, quanto piuttosto la gestione sostenibile della terra e delle foreste.
E insieme il supporto alle persone e alle comunità.
Con la donazione di alberi alle cooperative possiamo supportare realtà impegnate nell’ambito socio-terapeutico e riabilitativo, di accoglienza, educativo/didattico e dell’inserimento al lavoro per dare loro la capacità di autofinanziarsi mediante la vendita diretta o la trasformazione dei frutti.
Perchè il Guatemala
Negli ultimi 20 anni il Guatemala ha perso il 20% delle sue foreste per cause imputabili all’uomo. Essere presenti in questo paese significa partecipare attivamente alla lotta contro il surriscaldamento climatico e, contemporaneamente, dare stabilità economica e alimentare a famiglie di contadini, preservando la loro identità e la loro dignità.
Grazie ad iniziative di questo tipo si ricrea così una connessione naturale tra l’ambiente e l’essere umano che lo vive.
Abbiamo deciso di affidarci a zeroCO2, una società Benefit impegnata nello sviluppo di progetti di sostenibilità ambientale, sociale ed economica.
Gestisce progetti di riforestazione grazie ai quali contribuisce alla sicurezza alimentare e al sostegno economico di famiglie contadine dei diversi paesi dove opera. Offre la possibilità a privati e aziende di creare la propria foresta ad alto impatto sociale attraverso l’adozione di alberi.

Credendo che uno degli ingredienti più importanti nello sviluppo sostenibile sia l’educazione, zeroCO2 forma le comunità contadine su agricoltura organica e la gestione sostenibile della terra.
OSARE E ROMPERE I PARADIGMI
Si vince l’incertezza valorizzando le relazioni e potenziando le sinergie.
Hidra sb apre il capitale al proprio Team e ad un nuovo, importante socio investitore. Così Baker Tilly Revisa S.p.A. sottoscrive un aumento di capitale,entrando al 20% nella nostra società. Viene inoltre riservata un’ulteriore percentuale del capitale al Team di collaboratori che sta contribuendo alla crescita del gruppo.
Sin da quando siamo nati abbiamo puntato sulla creazione di un Team di professionisti con competenze estremamente specialistiche che si sono integrate fra loro generando così un modello di consulenza strategica che è alla base del successo di progetti di cambiamento organizzativo legati ai principi dell’Agenda ONU 2030.
Baker Tilly Revisa S.p.A. è una società di revisione ed organizzazione contabile fondata nel 1974 e fa parte da oltre 20 anni del Network Internazionale Baker Tilly, presente in tutto il mondo. Baker Tilly Revisa opera in Italia in 9 uffici con circa 100 persone tra partner e collaboratori.
Un passo importante, che va ben oltre il cambiamento di assetto societario. E’ una scelta che si concretizza partendo da una visione ben precisa e testimonia la lungimiranza di Francesco Lagonigro e Sabrina Brescacin, soci fondatori di Hidra sb, verso un progetto di rafforzamento del posizionamento nel mercato ed integrazione delle competenze. La volontà è sempre stata quella di portare le aziende ad essere sostenibili, anche quando il mercato non lo percepiva come una priorità.
L’apertura al capitale al Team
E proprio nella logica dello sviluppo sostenibile, sin dalla costituzione, si sono create le condizioni operative per realizzare una crescita solida, scalabile ed inclusiva, dimostrando che fare impresa in modo etico e trasparente è veramente possibile.
L’amministrazione della società sarà affidata ad un CDA di 4 membri composto da esperti delle 3P. Francesco Lagonigro e Sabrina Brescacin, fondatori della Società, saranno rispettivamente Presidente e Responsabile d’Impatto, una figura di responsabilità tipica delle Società Benefit. Gli altri due membri saranno Monica Bortoli, specializzata in HR che fin dalla nascita di Hidra Sb ha partecipato attivamente al suo sviluppo e Bruno Piazza, amministratore delegato di Baker Tilly Revisa S.p.A. esperto di auditing e governance aziendale. Oltre alla quota rosa, anche le competenze dell’organo amministrativo della società si integrano pienamente con il concetto delle 3P: Profit, People, Planet. Avvincente il percorso che ora si realizzerà: nei prossimi mesi apriremo nuovi uffici a Verona, Bolzano, Milano, Torino, Genova, Firenze, Bologna, Roma, mirando così a diventare leader italiano nel settore della consulenza sui temi della Sostenibilità. L’entrata nel network Baker Tilly ci consentirà inoltre di entrare nei progetti internazionali a fianco dei colleghi europei del network.

Hidra sb è anche prossima ottenere la certificazione Iso 9001 nella sezione consulenza e formazione, a ulteriore garanzia di qualità e coerenza agli obiettivi dell’Agenda 2030 dei propri processi operativi.
“Sono molto orgoglioso che una società come Baker Tilly abbia dimostrato interesse verso Hidra sb. Rappresenta una grande conferma che il nostro lavoro come Team è di grande valore.”
Queste le parole di Francesco Lagonigro, neo Presidente di Hidra sb.
“Era per noi importante poter ampliare i nostri servizi in un settore che ha un ruolo fondamentale per lo sviluppo futuro del Paese. Siamo felici di poter mettere a disposizione dei nostri clienti la competenza, la serietà e il dinamismo di soci e collaboratori di Hidra“
afferma Bruno Piazza, AD Baker Tilly Revisa S.p.A..
Fin dal primo giorno di attività Francesco Lagonigro col suo Team ha sfidato le perplessità di coloro i quali non credevano che la sostenibilità sarebbe divenuta centrale in ogni azienda e questa operazione è il risultato concreto di ciò che ogni giorno Hidra sb porta sul territorio:
“non aver paura di pensare in grande, in modo etico e trasparente”.
Il modello H3 di Hidra sb
Digitalizzazione e controllo di gestione. La combinazione di approcci e strumenti che se entra a supporto della strategia può aumentare la capacità di generare valore nel tempo.
E’ necessario però sviluppare una nuova mentalità, tale per cui il modello di business integri gli strumenti digitali in modo positivo, a supporto dell’intera organizzazione.
I dati: sono davvero così importanti?
Edward Deming, il precursore del ciclo PDCA, ci insegna: “senza dati sei solo un’altra persona con un’opinione”.
Se è vero che questa affermazione dovrebbe fungere da guida, è altrettanto importante fare un passo in più. Essere in possesso dei dati è una condizione necessaria ma non sufficiente. Affinché i dati siano davvero utili devono essere reali ed esaustivi, ed avere la forza per supportare e pilotare l’imprenditore nella quotidianità e nelle decisioni.
Ma non è ancora tutto. Il dato per sua natura è sempre circoscritto ad uno specifico arco temporale: fa riferimento ad un determinato momento e per questo diventa all’istante parte del passato. Possiamo quindi affermare che il dato rappresenta la situazione immediatamente antecedente al momento della sua estrazione.
Aggiungiamo inoltre che il dato ha un costo. Spesso non è facilmente accessibile, la lettura richiede particolari elaborazioni e l’interpretazione spesso non è immediata. Passare quindi da un dato ad una vera informazione richiede tempo, la risorsa più scarsa nelle nostre organizzazioni.
Affinché quindi il dato abbia veramente valore deve essere sempre aggiornato, reperibile in tempo reale, e fornire informazioni. Al contempo la reperibilità deve essere veloce ed immediata, senza causare dispendio di tempo.
Il nostro strumento BI: Hidra Cube (H3)
Per questo Hidra ha sviluppato degli strumenti di Business Intelligence per il controllo di gestione che permettono di “aprire” l’azienda come se fosse un cubo, analizzandola nelle sue dimensioni principali, le sei superfici di questo cubo, cogliendone l’essenza interna.
Il modello H3 di Hidra sb
Hidra Cube (H3) è un tools di 6 sistemi di controllo di gestione sviluppati nella piattaforma Microsoft PowerBi (strumento compreso nel pacchetto office 365 e leader nel settore della Business Intelligence dal report Gartner) che si concentrano sulle 6 superfici del cubo “azienda” e che ne analizzano tutte le peculiarità:
- H3 Operations: l’analisi dati delle fasi operative, dalla produzione al tecnico
- H3 Supply Chain: il controllo e le performance della catena di fornitura
- H3 Bilancio: l’analisi di bilancio da stato patrimoniale a conto economico e cash flow
- H3 Sales: l’analisi delle vendite
- H3 Marginalità: il margine aziendale declinato in tutte le sue dimensioni principali
- H3 KPI: il governo dell’azienda attraverso la misura delle sue performances.
La Business Intelligence: un sistema su misura
La Business Intelligence rappresenta quindi l’insieme delle strategie e dei processi che permettono di raccogliere i dati e trasformarli in informazioni per guidare le aziende in un piano di sviluppo, anche in ottica di sostenibilità
Il punto di forza della Business Intelligence sta nella sua adattabilità a tutti i contesti aziendali. Non esiste un modello preconfezionato: qualsiasi sistema richiede uno studio preliminare ed uno sviluppo ad hoc, quasi sartoriale.
Il vantaggio per le aziende è poderoso. Disporre di un sistema di gestione perfettamente disegnato sulle esigenze specifiche significa essere in grado di monitorare le performance attraverso indicatori strettamente correlati alle proprie attività.
Per questo motivo H3 è uno strumento completamente personalizzabile. Partendo dagli input dei diversi operatori si sviluppa un sistema in grado di rispondere alle esigenze emerse.
In questo modo si arriva ad avere sempre dei dati puntuali, reperibili in qualsiasi momento e in qualsiasi luogo, a disposizione di tutti in tempo reale, e capaci di fornire informazioni chiare e utili per il processo decisionale.
Il Team di professionisti HIDRA è pronto per supportarti nell’implementazione di un sistema di controllo: CONTATTACI!
Attenzione all’ambiente, risparmio energetico, riduzione della plastica, corretta gestione dei rifiuti. E quando non è possibile attuare piani di abbattimento delle emissioni di CO2 si può sempre partecipare a programmi di forestazione, per dare ossigeno al pianeta, sostenere le comunità locali e ridurre la propria impronta.
Ecco i parametri con cui troppe aziende sono diventate “green”, associando a questa accezione il grande tema della sostenibilità.
C’è chi poi ha capito che per essere sostenibili è necessario anche pensare alle persone. E allora si sente ora parlare di inclusione, pari opportunità, redistribuzione della ricchezza.
E’ veramente sufficiente dichiarare impegno su queste tematiche per conciliare l’equilibrio tra profit, people, planet e proclamarsi sostenibili?
La risposta è scontata. Ma c’è da porre molta attenzione a questo fenomeno, meglio noto come “greenwashing”.
Cosa significa Greenwashing
Greenwashing è “Strategia di comunicazione o di marketing perseguita da aziende, istituzioni, enti che presentano come ecosostenibili le proprie attività, cercando di occultarne l’impatto ambientale negativo” Vocabolario Treccani.
Con il proliferare di messaggi aziendali legati alla sostenibilità, non sempre confermati dai fatti, il consumatore si sente incerto e ingannato. E darsi una pennellata di verde rientra tra le pratiche commerciali sleali.
Dallo scorso 30 marzo a Bruxelles si parla di inasprimento delle norme e dei controlli sulla tematica della sostenibilità, con riferimento proprio al greenwashing.
Siamo quindi sul piano legale. Fare delle dichiarazioni ambientali, come “eco”, “verde”, “rispettoso dell’ambiente”, senza avere obiettivi chiari, trasparenti, misurabili e verificabili non è più consentito. L’obsolescenza programmata non dichiarata sarà punibile.
Così come esibire bollini di sostenibilità in modo autonomo, non certificati e verificati da enti terzi, rientra tra le pratiche non legali.
La legge è intervenuta a mettere un freno ad una tendenza che già il mercato stava iniziando a punire. Perché in un contesto dove le informazioni circolano velocemente e i consumatori sono sovrastati da messaggi, il senso critico e le aspettative sono sempre più alte. Le nuove generazioni pretendono che le promesse vengano mantenute, e la loro attenzione verso la sostenibilità è sempre molto alta.
Non basta dichiarare, è necessario agire
Proclamare una sostenibilità basata su luoghi comuni e dichiarazioni leggere e fallaci nuoce al brand, alla reputazione, e quindi al profitto.
Ecco perché la sostenibilità deve partire dalle radici. Richiede piani di sviluppo concreti, che portano a creare nuovi modelli di business sostenibili fondati sulle 3P: Profit, People e Planet.
Hidra sb si occupa proprio di questo: accompagnare le aziende verso percorsi di sviluppo sostenibile, partendo dalla strategia, fondata su valori dichiarati e condivisi internamente ed esternamente. Solo da una chiarezza di vision e mission si possono condividere azioni concrete e riconosciute dal mercato. Senza alcun dubbio di cadere nella pratica del greenwashing.
Il mercato ora attende brand attivi: le dichiarazioni devono essere comprovate, se non addirittura sostituite, dai fatti. L’impegno deve essere tangibile: ora le aziende sono chiamate ad essere protagoniste di un cambiamento.
Il codice etico
Il Codice etico è lo strumento principale per formalizzare l’etica delle relazioni all’interno dell’impresa e ben si inserisce in una strategia di sviluppo sostenibile.
In questo documento vengono presentati i criteri fondamentali che orientano le scelte dell’organizzazione ed è quindi utile per governare le relazioni tra impresa e i suoi portatori di interessi (stakeholder).
Al suo interno si trovano sia il “credo” aziendale, sia le regole di comportamento, con esempi pratici di azioni ammesse e vietate.
Se hai bisogno di un supporto nell’affrontare la tematica delicata che abbiamo trattato i Coach del team HIDRA possono supportarti, affiancandoti e supportandoti nel processo di cambiamento.
2 facce della stessa medaglia
Great Resignation: le grandi dimissioni. E’ così che è stato definito il grande fenomeno che sembra rimescolare le carte rispetto al tradizionale approccio al mondo del lavoro.
Le persone sono sempre meno portate a rimanere nella stessa organizzazione: sono sempre di più i lavoratori che decidono spontaneamente di licenziarsi per cercare condizioni diverse.
Si pensi che da aprile a giugno 2021 si è registrato un incremento dell’85% rispetto al medesimo periodo dell’anno precedente.
Ma c’è una lettura interessante del dato. I soggetti coinvolti non fanno solo parte della popolazione che cerca attivamente lavoro, ma vi è anche una consistente parte di individui che viene attivamente ricercata dalle aziende, attratta da nuovi modi di lavorare.
Responsabili HR e titolari di aziende indagano sulle ragioni di questo fenomeno, e ci si chiede se sia una delle conseguenze del contesto socio-pandemico o piuttosto l’espressione di un nuovo paradigma lavorativo, figlio di un mutamento generazionale più ampio.
La risposta è abbastanza semplice.
La pandemia è stata solo un acceleratore di un cambiamento che era già in atto, e forse stentava a partire. Le motivazioni che spingono le persone a ricercare nuovi scenari lavorativi hanno radici ben più profonde.
Il rapporto con il lavoro ora è diverso, dato dal bilanciamento con altri aspetti di maggior attrazione, come la flessibilità, il work-life balance e l’innovazione (risultati ottenuti dall’osservatorio Glickon 2021 su 9000 candidati).
In particolare, è proprio il tema dell’innovazione uno dei punti cardine del cambiamento. Siamo costantemente alla ricerca di nuovi stimoli in settori lavorativi mai sperimentati prima, perchè desideriamo sviluppare competenze diffuse e trasversali, per poter espandere i confini conoscitivi.
Generazioni a confronto
La tendenza non ha però lo stesso andamento tra i lavoratori di età diverse.
L’Employer Brand Research 2021 ha dimostrato come la mobilità, il cambiamento e, in generale, la flessibilità di luoghi e tempi di lavoro siano aspetti ricercati dalle nuove generazioni, a differenza di quelle precedenti che, al contrario, ricercano una maggiore continuità.
Quali sono, dunque, le tematiche di cultura aziendale che un’azienda oggi deve implementare, per riuscire ad attrarre e trattenere i talenti?
Secondo i dati raccolti dall’Osservatorio Glickon 2022 su 2.430 candidati, le persone mostrano un’attenzione maggiore al riconoscimento della persona, che all’interno dell’organizzazione lavora in sinergia con altri individui. Si è così passati dalla flessibilità del lavoro in luoghi e tempi alla sensibilità delle persone, al riconoscimento della professionalità e all’equità.
Great resignation: lo spunto per la sostenibilità
Come può l’azienda gestire al meglio tale movimento?
Porsi in ascolto è il primo passo. Capire quale sia la scala di priorità e valori che, in tale contesto, orientano la scelta lavorativa di una persona, è fondamentale.
È necessario che le organizzazioni stipulino un patto umano, in cui i valori non rimangano sterili parole ma si trasformino in virtù. Questo grande passo si ottiene solo attraverso una cultura diffusa incentrata sull’individuo. E in un’ottica di Culture People Proposition, tale patto richiede una connessione tra le persone che condividono obiettivi e valori, in una dimensione di fiducia reciproca, garantendo il benessere e la crescita personale.
Ricordiamo sempre che, ancora più con questa prospettiva, l’incapacità di un’azienda nel trattenere il proprio capitale umano può essere paragonata a uno spreco di risorse. Ed è facile quindi comprendere che parlare di sostenibilità significhi occuparsi anche delle persone, attraverso il rinnovamento del patto che le mette in relazione.
Allora, se da un lato l’attuale contesto presenta nuove modalità lavorative, non è trascurabile l’impatto del fenomeno migratorio, di fronte al quale per un’azienda risulta indispensabile saper attrarre il talento e farlo fiorire, ma anche comprendere appieno le ragioni che spingono tale movimento.
Quindi per concludere, lasciamo i nostri 5 consigli per una corretta gestione delle persone all’interno delle organizzazioni
- L’approccio verso la cura delle persone e delle difficoltà che si possono verificare deve essere lo stesso che caratterizza i temi legati alla produzione: il problem solving. Quindi, se si stanno registrando molti casi di dimissioni, iniziate ad analizzare le cause che portano i collaboratori a lasciare il posto di lavoro. Sarà questo il punto di partenza per individuare le soluzioni
- Investire tempo per l’ ascolto e la comprensione delle esigenze dei dipendenti e collaboratori, finalizzato a far emergere le priorità e i valori fondamentali delle diverse persone
- Diffondere una cultura aziendale condivisa
- Strutturare metodi di lavoro basati sulla flessibilità dei luoghi e dei tempi, soprattutto per le nuove generazioni
- Formazione: sviluppare nuove conoscenze e competenze, mirate anche allo sviluppo della persona
Se hai bisogno di un supporto nell’affrontare la tematica delicata che abbiamo trattato i Coach del team HIDRA possono supportarti, affiancandoti e supportandoti nel processo di cambiamento.
Sicuramente “Trasformazione Digitale” è un termine ampiamente utilizzato negli ultimi anni, collegato a quella che è da alcuni definita la quarta rivoluzione industriale, ma cerchiamo di capirne un poco di più…
I limiti dell’approccio tecnologico
Spesso si identifica la trasformazione digitale con le tecnologie che ci sono state messe a disposizione. Si parla quindi di Big Data Analytics, di Automazione, di Digital Twins, di Integrazione Digitale, di ERP, CRM; Cloud, Cybersecurity e quant’altro.
Conseguentemente, chi vuole sfruttare queste opportunità si affida direttamente ai fornitori di tali tecnologie senza una visione sufficiente ampia di cosa significhi introdurre questi approcci nella propria organizzazione.
Il risultato è descritto in un articolo di Havard Business Review del 2019 che riporta che il 70% delle iniziative intraprese in digital transformation non hanno raggiunto l’obiettivo, e che dell’investimento di $1.3 trillioni speso nell’anno precedente, circa $900 bilioni sono stati sprecati.

Non è così difficile nelle aziende incontrare situazioni nelle quali strumenti informatici quali un ERP o dei report realizzati su una Business Intelligence vengono sfruttati in minima parte rispetto a quanto potrebbero dare o sono addirittura visti come attività inutili e onerose per i processi che li utilizzano.
Fondamentalmente le tecnologie digitali mettono a disposizione la possibilità per guadagnare efficienza e migliorare i rapporti con i clienti ma tali possibilità devono essere colte opportunamente.
La trasformazione digitale, non solo tecnologia
Introdurre in azienda delle tecnologie digitali necessita di un approccio olistico che tenga conto di tutti gli elementi che possono decretare il successo o il fallimento dell’iniziativa
- Il Business: il progetto di digitalizzazione deve essere posto all’interno della strategia di business dell’azienda. Deve essere chiaramente definito quali aree del business andrà a toccare, con che effetti, con quali priorità
- Le competenze: è importante valutare la disponibilità delle competenze presenti in azienda, non solo per quanto riguarda gli aspetti tecnologici, ma anche per riuscire ad applicare un corretto processo di Change Management che la trasformazione digitale richiede
- Le persone: la trasformazione digitale impatta in maniera significativa sul modo di lavorare delle persone, richiede un ripensamento dell’approccio e costringe ad uscire dalla propria comfort zone. È quindi fondamentale un’operazione di cambio culturale che può essere fatto solo con la motivazione e il coinvolgimento di tutte le persone in azienda che devono cogliere le opportunità fornite dalle tecnologie digitali e non percepirle come un onere o peggio un pericolo.
- I processi: una dettagliata analisi dei processi dell’azienda e una loro revisione permettono di sfruttare al meglio quello che le tecnologie digitali offrono. L’introduzione di una nuova tecnologia è l’occasione per rivedere l’intero processo e ottimizzarlo grazie al nuovo approccio.
- L’organizzazione: gli impatti sull’organizzazione sono spesso inevitabili. Un’organizzazione verticistica, a silos, è in contrasto con la capacità di distribuzione del dato che le tecnologie digitali permettono. Come per i processi, l’organizzazione deve essere rivista e adattata al nuovo modo di operare.
- La governance: la trasformazione digitale è un processo che deve essere governato in modo attento utilizzando tutte le tecniche di gestione e controllo disponibili. Il deployment dei progetti sconta tecnologie che evolvono velocemente e spesso richiede agilità nel rispondere ai cambi dell’ambiente di riferimento. È opportuno quindi affiancare ai tradizionali approcci di gestione del progetto anche impostazioni agili che permettano di semplificare la complessità.
- Le tecnologie: certamente le tecnologie. Si deve cercare la soluzione tecnologica che meglio risponde a quanto si richiede. Non è opportuno affidarsi a un singolo provider tecnologico ma valutare più soluzioni possibili, tenendo conto non solo dell’aspetto tecnologico ma anche dell’usabilità e del supporto disponibile.
Trasformazione digitale: come introdurla in azienda?
Assessment è la prima parola chiave. E’ necessario condurre un assessment in azienda che valuti tutti gli elementi richiamati al capitolo precedente. L’assessment deve essere affrontato con un approccio trasparente, in modo multidisciplinare, facendosi eventualmente supportare da persone esterne all’azienda.
Piano Strategico: i risultati dell’assessment devono essere gli input per definire un piano strategico che definisca gli obiettivi della trasformazione digitale, le aree di intervento, i vincoli e i budget di massima e stabilisca una road map di riferimento per l’implementazione.
Piano Operativo: a valle del piano strategico deve essere definito un piano operativo con la definizione degli elementi di riferimento per l’implementazione degli interventi, le milestones principali, le risorse necessarie. Come anticipato il piano non necessariamente deve essere solo di tipo waterfall ma può avere anche un approccio agile o incrementale, tenendo conto degli obiettivi strategici individuati
Misurazioni: si devono definire (anche all’interno del piano) i criteri e le misurazioni che permettano una valutazione dell’avanzamento del progetto e dei suoi effetti. Le misurazioni possono essere quantitative (costi, effetti degli interventi come ad esempio efficienza …) ma anche di tipo qualitativo, quali ad esempio analisi del clima aziendale o soddisfazione del cliente.
Comunicazione: le decisioni devono essere adeguatamente pubblicizzate e la mission del team di riferimento chiaramente descritta a tutti i livelli dell’organizzazione. Tutti i collaboratori devono essere consapevoli del cambiamento in atto.
Leverage interno: per quanto possibile si deve cercare di utilizzare le conoscenze interne. Gli esperti esterni devono lavorare strettamente in collaborazione con team interni che conoscono la realtà aziendale. La soluzione che va bene per tutto non esiste.
Stakeholder: tutti gli Stakeholder devono essere coinvolti. Quindi non solo l’organizzazione interna ma anche i clienti e i fornitori. Senza la loro collaborazione il risultato sarà parziale.
E’ chiaro quindi che nel momento in cui si inizia a parlare di un processo di trasformazione digitale in una realtà aziendale, è necessario un coinvolgimento di tutta l’organizzazione.
Deve infatti cambiare la modalità di approccio organizzativo, che coinvolge tutte le funzioni. In questo il team HIDRA può supportarti, affiancandoti con professionisti preparati in ogni ambito aziendale.
In una partita a scacchi la strategia di gioco è un aspetto essenziale. Si costruisce sulle occasioni che si presentano dopo ogni mossa, e quindi deve poter cambiare durante la partita.
La flessibilità strategica del mondo degli scacchi bene rappresenta anche le dinamiche aziendali.
Anzi, ne rappresenta proprio la chiave per il successo dei progetti, qualunque essi siano, dallo sviluppo di nuovi prodotti al miglioramento dei processi.
L’importanza del Project Management
Lungo il flusso operativo di un progetto, dalla gestione alla consegna, possono emergere degli ostacoli che se non vengono adeguatamente affrontati possono trasmettere un falso senso di irrealizzabilità e complicatezza. Ecco perché dall’avvio di un progetto alla sua consegna, per superare le difficoltà e raggiungere gli obiettivi prefissati, è fondamentale possedere un metodo di project management efficace ed efficiente.
Da sempre, il framework denominato Waterfall, detto anche a cascata, ha primeggiato tra le metodologie di project management. Tale approccio prevede che il lavoro necessario alla realizzazione del progetto venga minuziosamente programmato e pianificato ancor prima che il progetto stesso venga avviato, facendo numerose previsioni su costi e tempi di consegna.
Tale metodologia possiede una struttura sviluppata in una serie di azioni sequenziali, collegate l’una all’altra come se formassero una cascata.

Per quanto sofisticate e dettagliate siano le previsioni, una volta scontrate con la realtà dei fatti, il rischio è che si traducano in ritardi e aumenti dei costi. Lo stesso Dwight D. Eisenhower aveva sottolineato l’importanza dei piani per il combattimento, ma riconobbe che allo sparo del primo colpo tutti i piani si dissolvono in fumo.
L’approccio Waterfall è ormai diventato incompatibile con l’imprevedibilità e la mutevolezza che caratterizzano le realtà aziendali attuali.
Manca del valore espresso inizialmente: la flessibilità.
Cambio di approccio: verso la metodologia Agile
Una prima conseguenza dell’elevata rigidità è la difficoltà a modificare le azioni in corso di sviluppo. Ma il rischio più grande potrebbe essere la conseguente necessità di “risalire la cascata”.
Ciò spiega perché sempre più aziende si stanno spostando verso l’approccio Agile per la gestione dei progetti.
Agile è un nuovo modo di fare le cose, nato dalla consapevolezza che qualunque tentativo di restringere uno sforzo umano, per quanto solida sia la pianificazione e per quanto chiari siano i diagrammi di Gantt, è destinato al fallimento.
L’approccio Agile fa sì che i progetti non vengano più visti come una serie di operazioni sequenziali completamente separate tra loro, bensì come un percorso che si sviluppa in piccoli passi incrementali tra di loro connessi, costantemente aggiornato e allineato alle necessità del mercato.
Agile permette di assecondare la naturale evoluzione dei progetti, favorendo la scoperta dei problemi e l’esplosione d’ispirazione, permettendo ai team di spingersi verso il miglioramento continuo.
Il termine Agile risale a un convegno del 2001, quando 17 esperti di sviluppo software spinti dal desiderio di rivoluzionare le logiche tradizionali di project management, considerate già allora incapaci di soddisfare le dinamiche di mercato, stipularono il “Manifesto per lo sviluppo agile”. In questo documento vengono dichiarati i valori cardine su cui l’approccio Agile si fonda:
- Gli individui e le interazioni più che i processi e gli strumenti;
- Il software funzionante più che la documentazione esaustiva;
- La collaborazione col cliente più che la negoziazione dei contratti;
- Rispondere al cambiamento più che seguire un piano.
Metodologia SCRUM: cos’è e in cosa consiste
Tra le metodologie Agile nate per mettere in pratica questi valori, la più conosciuta e utilizzata è Scrum.
Alla base di Scrum c’è il ritmo che come un metronomo scandisce lo svolgersi dei progetti.
Le persone sono spinte a concepire diversamente il tempo: l’idea di flusso unidirezionale proiettato in avanti nel tempo viene sostituita da una concezione di tempo circolare.
Scrum affronta il lavoro con un approccio ciclico e iterativo, con l’obiettivo di completare i progetti attraverso incrementi di prodotto successivi.
Attraverso un team di lavoro competente e coeso, il lavoro viene analizzato e scomposto in attività più semplici, ordinate secondo le priorità del caso, ciascuna da completare in un periodo di tempo prefissato, detto Sprint.

L’obiettivo è concentrarsi appieno su una cosa alla volta, evitando lo spreco di tempo necessario nel passare da un’attività a un’altra. La strategia “tradizionale” porta con sé l’idea che tutto è importante, mentre la strategia Agile predilige priorità e focalizzazione.Gli Sprint non sono semplicemente un momento di lavoro, ma attraverso spazi dedicati a riflessioni e analisi sul lavoro svolto, rappresentano per il team l’incentivo al miglioramento continuo.
Il nome Scrum deriva dal rugby: si riferisce alla mischia, il momento in cui tutta la squadra deve essere unita e spingere insieme nella stessa direzione. La metafora è evidente: il team rappresenta uno dei pilastri su cui si sorregge l’intero metodo.

Le persone che compongono il team Scrum devono essere tutte focalizzate al raggiungimento dell’obiettivo. Inoltre per mantenere l’elevato grado di allineamento e intesa tra i vari membri è importante che i team siano di piccole dimensioni.
Non ci sono assegnazioni di compiti dall’alto, il team dispone di tutte le competenze necessarie per gestirsi autonomamente e organizzare il lavoro.
In conclusione, l’approccio Agile è più di un metodo. Rappresenta un nuovo modo di pensare, è la chiave per non rimanere indietro in un ambiente ipercompetitivo come quello odierno. Agile spinge verso miglioramento continuo, eliminando gli impedimenti e permettendo di essere più vicini alle necessità dei clienti.
Grazie all’ esperienza maturata dal nostro TEAM e il conseguimento della certificazione SCRUM MASTER di tutti i membri, siamo il partner giusto per supportarti in un processo di miglioramento continuo tramite l’utilizzo della metodologia AGILE.